我的網誌
AI模型與雲端算力需求飆升,從比特幣礦商 Bitdeer Technologies(BTDR) 轉型 AI 雲,到光電元件商 Lumentum(LITE)、類比與混訊號晶片廠 Semtech(SMTC) 的資料中心布局,全都押注高速光纖與 GPU 計算的新一輪資本支出循環。但估值高企、AI 熱度降溫、一旦資金緊縮,恐讓這波「光速成長」踩急煞。
在全球 AI 模型規模與雲端算力需求持續升溫的背景下,與資料中心和光電基礎建設相關的公司,正成為資本市場追逐的焦點。近期幾家企業的營運與股價動態,勾勒出一幅充滿爆發式成長、卻同時暗藏資金與週期風險的「AI 基礎建設版圖」。

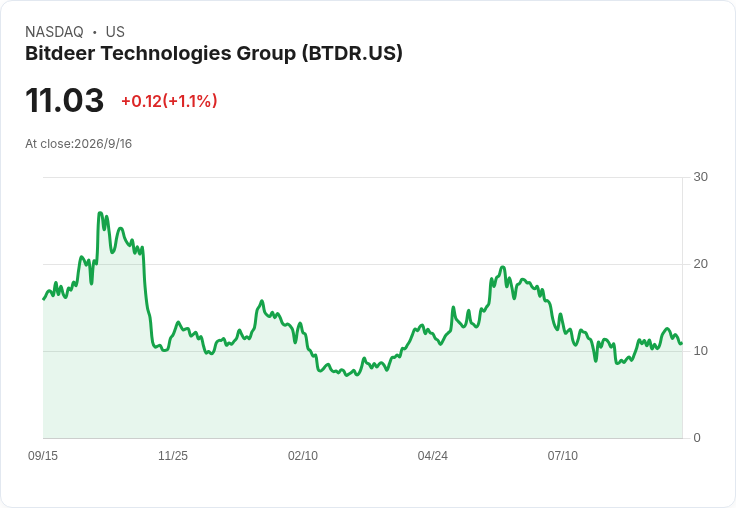
首先值得關注的是 Bitdeer Technologies(BTDR)。這家公司原本以比特幣挖礦聞名,今年八月仍開採 1,310 枚比特幣,年增高達 249%,自挖算力更推升至 79.9 EH/s,顯示其在傳統挖礦業務仍具規模優勢。然而,真正令市場側目的,是其快速轉向 AI 雲端與高性能運算基礎設施的企圖心。Bitdeer 公布,AI Cloud 年經常性收入(ARR)在八月已升至約 8,600 萬美元,較七月的 7,600 萬美元明顯成長,背後是已部署 4,330 顆 GPU,且另有 3,998 顆 GPU 由外部客戶訂閱。這代表其不再只是加密貨幣循環的受害或受惠者,而是開始承接 AI 訓練與推論的算力需求。
從區域布局來看,Bitdeer 正大舉擴張資料中心能源與機櫃容量。在馬來西亞,其 9.5 MW 的 A102 機房已全數簽約,預期可帶來逾 8 億美元收入,並預計自 2027 年第一季起開始認列。公司同時在當地校園新增 65.1 MW 的電力容量,讓馬來西亞 AI 雲總產能拉升至 86.8 MW。更具想像空間的是,Bitdeer 與不丹簽署非約束性協議,規劃先建置 30 MW AI 資料中心,並保留一路擴張至 500 MW 的可能;在美國德州 Rockdale 既有 563 MW 設施旁,則再買下 200 英畝土地,用於未來 AI 與高效運算園區的擴建。這些布局清楚透露,公司押注的是長期算力需求,而非僅短期比特幣價格波動。
另一方面,AI 與雲端浪潮也推升了光電與高速網路設備供應商的市場期待。Lumentum Holdings(LITE) 近期股價劇烈震盪:在九月十四日因市場擔憂 AI 模型開發與資料中心資本支出可能放緩而大跌近一成,隨後卻在九月十六日受 Ciena 宣示長期財務目標帶動,光纖網通族群全面走強,LITE 當天飆漲約 9.6%,收在 919.20 美元。技術面上,該股距 52 週高點 1,085.68 美元仍有約 18% 空間,但相較 52 週低點 144.52 美元已是天壤之別,也突顯市場對其 AI 光學前景的高度定價。
分析機構與投資人對 Lumentum 的評價頗為分歧。Deutsche Bank 先前將其列為最具信心的 AI 硬體標的之一,看好雷射在 pluggable 與 co-packaged optics 架構中的強勁需求;多家研究報告也提到,公司受惠於資料中心由銅線轉向光纖、co-packaged 與 near-packaged optics 的導入,以及雲端業者多年的資本支出周期。但另一方面,市場高度關注其估值偏高、客戶集中度高、內部人賣股與股本稀釋等風險,並憂心若 AI 敘事轉弱、雲端資金吃緊,股價恐出現劇烈修正。有投資人甚至偏好競爭對手 Coherent,認為後者在垂直整合與光學策略上更具優勢,顯示 AI 光電賽道雖熱,但競爭格局仍未塵埃落定。
另一家被視為「資料中心暗黑馬」的,是類比與混訊號半導體供應商 Semtech Corporation(SMTC)。該股九月中旬股價波動明顯,十四日單日挫跌逾 12%,隔日與本週又急速反彈,近期一個月累計漲幅約一成。股價目前約 167.55 美元,相較 52 週低點 57.50 美元漲幅驚人,距 52 週高點 177.35 美元則僅約 5.5% 差距。從基本面來看,Semtech 於八月底公布季度財報,非 GAAP 每股盈餘 0.71 美元、營收 3.419 億美元,雙雙優於市場預估。更受矚目的是,管理層對下一季開出 4.05 至 4.15 億美元營收、1.02 至 1.08 美元調整後 EPS 的指引,顯示營運動能延續。
Semtech 在資料中心與物聯網兩大領域的敘事尤其強烈。公司指出,上一季資料中心相關收入約 1 億美元,並預期下季將季增 45%,反映高階光電模組與高速連線需求加速。此外,旗下 FiberEdge 產品線被寄予厚望,管理層甚至喊話今年度有機會拿下逾 50% 市場占有率;其 LoRa 物聯網業務則被形容為年增率可望穩定維持在 20% 以上。從 10-Q 可見,Signal Integrity、Analog Mixed Signal and Wireless 及 IoT Systems and Connectivity 三大事業群營收各自達 1.262 億、1.174 億與 9,830 萬美元,呈現相對均衡的結構。雖然 BMO Capital 以「利基型半導體供應商」定位其角色並給予優於大盤評級,但也有分析師提醒,股價過去大漲已壓縮安全邊際,前瞻本益比逼近 43 倍,投資人須留意評價風險。
值得一提的是,AI 與資料中心投資的熱度不僅反映在營收與股價上,也顯現在技術方案與產業展會的動態。Semtech 最近發布其 SurgeSwitch 技術,可保護協作型機器人免於突波與靜電放電損害,並於印度 Electronica 展中安排現場展示;Lumentum 則宣布將在今年 ECOC 會議上由公司專家親自分享 AI、雲端運算、通訊與工業等多領域的光電應用。這些動作不僅是新品亮相,更是向大型雲端與工業客戶展現技術領先地位的舞台。
然而,當前 AI 基礎建設狂潮是否能維持多年,仍存在不少問號。部分投資人認為,資料中心產能目前存在瓶頸,短期有利於提高算力價格與供應商利潤;也有人主張,一旦未來新建案放緩、融資腳步收斂,現有營運商反而可能因供給受限而改善獲利結構。但這種「放緩反而更好」的論點,與當前市場普遍預期的算力無限增長存在張力。一旦 AI 開發速度低於預期,雲端服務商削減支出,像 Lumentum、Semtech、Bitdeer 此類重資本、高度綁定 AI 敘事的企業,勢必面臨估值與營運雙重壓力。
綜合上述,不論是從比特幣礦場跨界 AI 雲的 Bitdeer,或是深耕光電與高速連接的 Lumentum、Semtech,都正站在新一輪「光纖 + GPU」世代的浪頭上。對投資人而言,這是一場結合高速成長、技術門檻與地緣分散布局的長期故事,但同時也是一場對估值紀律與週期敏感度的考驗。未來幾年,AI 模型是否真的持續膨脹、雲端資本支出是否維持高檔,將決定這些公司能否把如今的火熱期待,轉化為穩定而可持續的現金流與股東報酬。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。