我的網誌
全球企業併購與策略轉型正快速圍繞「AI算力」重組版圖,從半導體擴產、礦業資源整合,到影視公司遷址與航空業跨足AI基礎設施,一場以資料、能源與資本為核心的併購戰已悄然開打,風險與機會同樣巨大。
在聯準會(Federal Reserve)再度升息、金融市場高度震盪的背景下,全球企業卻在另一條戰線上加速出手:圍繞人工智慧與算力需求的併購與轉型布局。近期多家企業動作頻頻,從資源端的礦業收購、算力端的半導體擴產、到應用端的平台整合與跨產業投資,呈現出一幅「算力經濟」重塑企業版圖的縮影。

首先,在實體資源與貴金屬領域,Luca Mining (LUCMF) 宣布將收購 Agnico Eagle Mines (AEM) 於墨西哥的 El Barqueño 金銀銅礦專案,交易總額最高可達 6,000 萬美元。依據雙方協議,Luca 先以 1,000 萬美元等值的新發行普通股支付,再分階段以兩筆各 1,500 萬美元的現金或股票作為遞延款項,並在達成特定產量里程碑後追加最多 2,000 萬美元。Agnico Eagle 則保留 2% 的冶煉收益權,且 Luca 可以以 1,250 萬美元回購其中一半。這場收購的關鍵在於資源基礎:該礦區覆蓋 3.2 萬公頃,擁有近 40 萬盎司金當量的歷史資源估算,以及約 65 萬盎司的推估資源。對於未來金屬需求、電動車與電子產業供應鏈來說,掌握金銀銅資產意味著更穩定的部件成本與更強的談判力。
然而,此案也凸顯環境與監理風險的現實面。El Barqueño 目前因區域環境土地使用分區限制,仍無法取得探勘鑽探許可,雙方已在墨西哥展開法律程序,期望能改善申請環境。這樣的情況顯示:即便在資源高度受追捧的時代,環境規範與地方政策仍是左右併購價值的關鍵變數,企業必須在資源取得與永續承諾之間取得平衡。
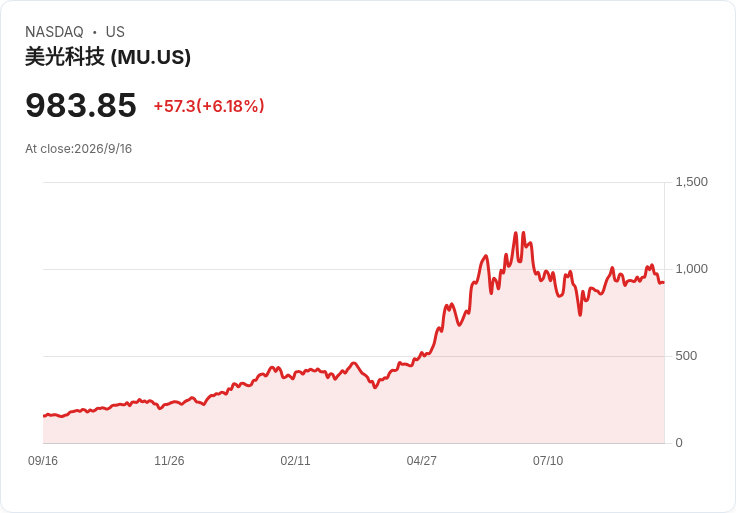
算力端則由 Micron Technology (MU) 打頭陣。Micron 近期在印度古吉拉特邦的 Sanand 啟用新的半導體封裝與測試廠,執行長 Sanjay Mehrotra 表示,公司將在明年擴大該基地的量產規模,整體投資約 27.5 億美元,包含公司與政府合作資金。這座新廠的戰略意義在於,全球 AI 應用爆發,記憶體與儲存需求暴增,從大型語言模型到雲端服務,都需要穩定且成本具競爭力的供應。透過在印度布局,Micron 一方面分散地緣政治風險,一方面踩準當地政府大力推動半導體產業的政策紅利。
在軟體與企業服務端,Salesforce (CRM) 則以中長期營收目標展現其在 AI 與雲端生態系的野心。公司在年度大會上透露,預期至 2030 會計年度,年營收可望突破 630 億美元,高於市場分析師平均預估的 614 億美元。營運暨財務長 Robin Washington 強調,這項目標建立在持續擴張的企業雲端與資料平台需求之上。然而,市場短線反應卻顯得保守,股價在預發布後於盤前下跌約 2.48%。這反映出投資人對「長期 AI 敘事」與「短期成長實績」之間的落差仍保持警戒,尤其在利率高企、折現率上升的環境下,遠期成長故事的估值空間被壓縮。
平台與應用端的併購整合也愈來愈圍繞 AI 布局展開。Volato Group (SOAR) 宣布與 Alignment Engine 合併,交易中後者估值約 5 億美元,合併完成後,Alignment Engine 的執行長 Chris Ensey 將於 2026 年 9 月 11 日接任 Volato CEO。這次合併的戰略重點在於,Volato 以既有的上市平台為基礎,結合 Alignment Engine 位於俄亥俄州的工業園區與 AI 基礎設施能力,宣告公司正式跨足 AI 基礎建設領域。對一家原本定位於航空相關業務的公司而言,這樣的轉向代表管理層認為「算力與資料中心」本身就是新的基礎建設資產,具有類似機場、航網的長期現金流與資本吸引力。
在消費端與共享經濟領域,Lyft (LYFT) 的前景則顯得較為複雜。Guggenheim Securities 將 Lyft 評級從「買進」降至「中立」,目標價從 22 美元大幅下調至 16 美元,理由是 2026 下半年與 2027 年的乘車量成長預期遭下修。分析師 Michael Morris 將 2026 年下半年乘車成長預期從 12.4% 調降至 10.6%,低於市場共識的 11.9%,並把 2027 年預估成長率從 11.4% 修正為 10.3%。儘管他肯定 Lyft 在國際擴張與整合 FREENOW 等收購案上的努力,也看好加拿大市場因地理拓展與與 DoorDash 合作帶來「超常成長」,但指出公司對這些併購效益缺乏具體披露,讓投資人難以評估整合是否真的轉化為穩健現金流。
更值得注意的是,Guggenheim 將 Lyft 2027 年預估庫藏股回購規模從 5.48 億美元調降至 5 億美元,以保留更多資金彈性用於未來併購。這顯示共享出行平台面對激烈競爭與技術革新時,不再只是比拼價格與補貼,而是透過積極併購、跨界合作來尋找新的利潤池。然而,若整合成效與 AI 自動駕駛導入進展缺乏透明度,市場對成長故事自然會打折扣。
在傳統產業與內容端,Paramount Skydance (PSKY) 的動向則呈現政治與商業拉鋸的縮影。該公司擬進行高達 1,100 億美元對 Warner Bros. Discovery 的收購案,卻與加州檢察總長辦公室爆發爭議,傳出可能因此遷離加州。TMZ 報導指出,洛杉磯市長辦公室與加州檢察總長內部談話顯示,若無法在 10 月 1 日前與加州檢察總長 Rob Bonta 達成協議,CEO David Ellison 不排除將公司搬往田納西、德州或喬治亞等州。這起事件凸顯大型內容與媒體集團在追求規模與整合的同時,必須面對地方政府對產業集中與就業影響的政治考量,也讓好萊塢在面對串流競爭與 AI 內容生成等長期壓力時,增加了政策不確定性。
在食品文化領域,Food Culture (FCUL) 則透露已與 Grupo Austero LLC 展開潛在併購談判,目前仍在磋商意向書條款,尚未簽署任何意向書或最終收購協議。這類較早期階段的談判,反映食品與餐飲相關品牌也試圖透過併購擴張來強化供應鏈與品牌組合,在通膨與利率壓力下尋求更穩定的營收來源。不同於科技巨頭具備龐大現金部位,這類中小企業的併購往往更受限於融資成本與銀行授信環境,升息週期勢必增加交易落地的難度。
綜觀上述案例,可以看出全球企業併購與策略轉型已不再侷限於單一產業,而是沿著 AI 算力需求的完整價值鏈擴散:上游資源端透過礦業併購確保金屬供給,中游由半導體與資料中心擴產,終端則由平台應用與內容整合來消化需求。反對者可能質疑,當利率攀升、金融市場波動加劇,企業仍大舉投入併購是否過度樂觀;但支持者則認為,在技術周期快速演進之際,缺乏規模與整合能力反而是更大的風險。
在展望上,升息環境、監理壓力與環境規範將持續考驗這波併購潮能否真正創造股東價值。投資人需要密切關注幾個關鍵指標:併購後的整合成效與現金流轉換速度、對 AI 算力與資料中心需求的實際貢獻,以及公司在環境與社會責任上的風險控管。在「算力經濟」加速重組的當下,併購不再只是財務操作,而是攸關企業在下一個科技周期中能否存活與領跑的戰略抉擇。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。