我的網誌
近期餐飲類股遭遇系統性修正,但六大連鎖龍頭基本面與估值差異極大;在通膨、成本與消費行為轉變多重夾擊下,市場不再買單「一視同仁」的板塊行情。投資人若想逢低布局,得先分清誰是穩健現金牛、誰只是高成長高風險故事股。
華爾街近期資金震盪中,餐飲類股成為被大幅拋售的一塊,卻不是因為單一利空,而是整體消費環境與估值邏輯同步改寫。最新追蹤數據顯示,多數連鎖餐飲股並未出現一致性的「大好或大壞」基本面,反而是成長、獲利與股價評價高度分化,讓這一波修正更像是整個板塊估值重置。對投資人而言,關鍵不再是要不要「逢低買餐飲股」,而是要買哪一家、用什麼價格買。

從宏觀環境來看,美股周三在聯準會自 2023 年以來首度升息後曾大幅回落,隔日又隨著公債殖利率下滑及油價回落強勢反彈。分析師指出,市場真正擔心的是「在供給面推動的通膨下仍被迫升息」,這會壓縮實質經濟與可支配所得。對餐飲業來說,這意味著兩件事:一是食材、租金與人力成本居高不下;二是中低收入族群吃外食的頻率與客單價可能持續承壓,迫使業者在漲價與促銷之間拉鋸。
在這樣的環境下,重資產、自營門市比例高的業者承受的壓力自然更大。以 Starbucks(SBUX)為例,公司端出多年份轉型計畫,但目前數據顯示,其近年毛利率約在 22% 左右,淨利率約 5%,與高度授權加盟的對手相比顯得吃力;加上未來一年每股盈餘成長預期仍是負值,市場卻給出超過 37 倍的預估本益比,等於要求管理層在營運與成本控管上幾乎不能犯錯。這類「高估值+低成長」組合,在利率走升與資金成本抬高的時代,自然首當其衝。
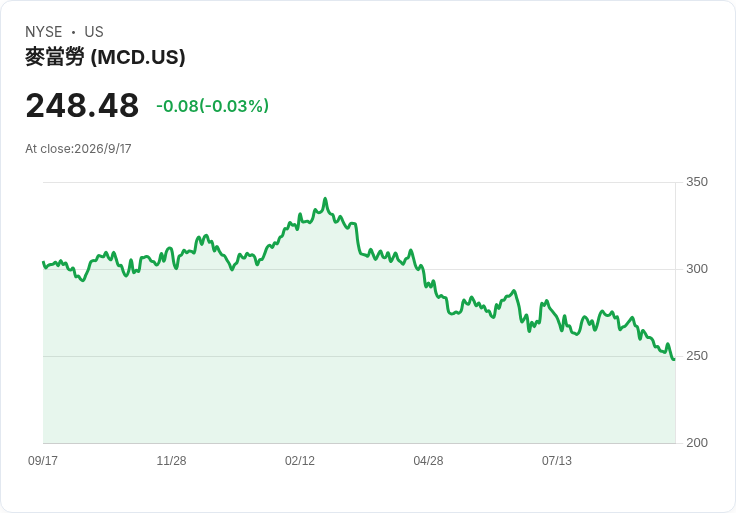
反觀高度加盟化的巨頭如 McDonald's(MCD)、Yum! Brands(YUM)與 Restaurant Brands International(QSR),其商業模式相對防守。MCD 憑藉超過百國布局與高比例特許經營,毛利率高達逾五成,淨利率超過三成,即便營收成長僅約 6%,市場對其給予約 19.5 倍的預估本益比,在同業中屬於「合理偏貴」的品質溢價。YUM 旗下 Taco Bell、KFC、Pizza Hut 同樣走輕資產路線,營收年增約 10%,預估 EPS 年增率逾 8%,本益比約 22 倍;QSR 則仰賴 Burger King、Tim Hortons、Popeyes 等品牌的全球加盟網絡,EPS 預期年增近一成,市場給予不到 19 倍本益比,屬於稍具成長性的防禦股。
另一個值得關注的樣本是 Domino's Pizza(DPZ)。這家以外送與外帶見長的披薩連鎖,在疫情後仍維持穩健的 5% 左右營收增長,淨利率約 12%,預估 EPS 年增率約 7%–8%。在數位訂餐與外送習慣已固化的情況下,DPZ 憑藉成熟的加盟體系與技術投資,被市場以約 16 倍的預估本益比交易,甚至低於部分成長放緩的同業,顯示投資人對其現金流與股東回饋的穩定性仍有一定信心。
最吸睛、也最具爭議的是高速擴張的 Dutch Bros(BROS)。這家主打得來速咖啡的成長股,營收年增近三成,預估 EPS 年增率甚至逼近 40%,完全符合「故事股」標準。然而在實際財報數字上,毛利率約 25%,淨利率不到 5%,也就是說,獲利體質尚未跟上擴張節奏。儘管如此,市場仍給出逾 40 倍的預估本益比,甚至有目標價隱含近九成的上漲空間。對願意承擔波動的成長型投資人來說,BROS 代表的是「要命也要夢」,但一旦同店成長放緩或開店效益不如預期,估值修正恐怕會極為兇猛。
值得注意的是,量化評分系統對這些餐飲龍頭的態度相當保守,從 McDonald's 到 BROS,清一色僅給到「Hold」級別。相較之下,一些第二線品牌反而在量化篩選中脫穎而出,例如 Brinker International(EAT)、BJ's Restaurants(BJRI)、Luckin Coffee(LKNCY)以及 Yum China(YUMC)等,被視為在成長、估值與風險報酬之間取得較佳平衡的標的。這也說明,這一輪板塊殺估值的過程中,市場正在從「買大不買小」逐步轉向精選個股。
分析師對整體餐飲板塊並沒有形成一致的「逢低買進」共識,有人認為近期跌幅已反映大部分利空,對體質健康、估值合理的連鎖是中長線布局機會;也有人強調,來自通膨、工資上漲、租金與促銷戰的壓力仍未完全消化,且低收入族群的消費緊縮可能持續拖累客流。再加上利率仍在高檔徘徊,投資人對高估值成長股的容忍度自然下降,板塊估值向歷史中位數靠攏的過程恐怕還沒結束。
展望未來,餐飲股要重新贏回市場青睞,恐怕不能再只靠「開更多店」這種粗放成長。提高數位點餐滲透率、優化外送與外帶體驗、精準鎖定對價格敏感的消費族群、以及靈活調整菜單與促銷策略,將是左右同店成長的關鍵。對投資人而言,一方面可以把高度加盟化、現金流穩定的 MCD、YUM、QSR 視為利率與通膨環境下的防禦型核心持股;另一方面,對像 BROS 這類高成長但高估值的故事股,則宜採取分批布局與嚴格風險控管。最後一個問題也許才是核心:在一個利率回到常態、消費者越來越精打細算的世界裡,還有多少人願意為一杯精品咖啡或一份速食支付「成長股溢價」?市場很快就會給出答案。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。