我的網誌
美國企業在大宗商品寒冬與戰略安全需求升溫的夾縫中尋找成長動能:Cal-Maine Foods逆勢重押高毛利熟食,Ondas與Powerus加速反無人機與軍用技術本土化,DoorDash則從外送平台跨足服飾零售與退貨服務,折射出產業結構與資本市場的深層變化。
美國企業在通膨壓力未消、地緣風險升溫與消費行為快速轉變的環境下,正上演一場「轉型求生」的劇烈重組。從全美最大蛋商 Cal-Maine Foods(CALM),到反無人機設備商 Ondas Holdings(ONDS),再到即將以 SPAC 形式上市的軍用無人機整合商 Powerus(PUSA),以及外送平台 DoorDash(DASH)跨足服飾與退貨服務,各種截然不同的商業模式,正被同一股大浪推往更高附加價值與更穩定現金流的方向。

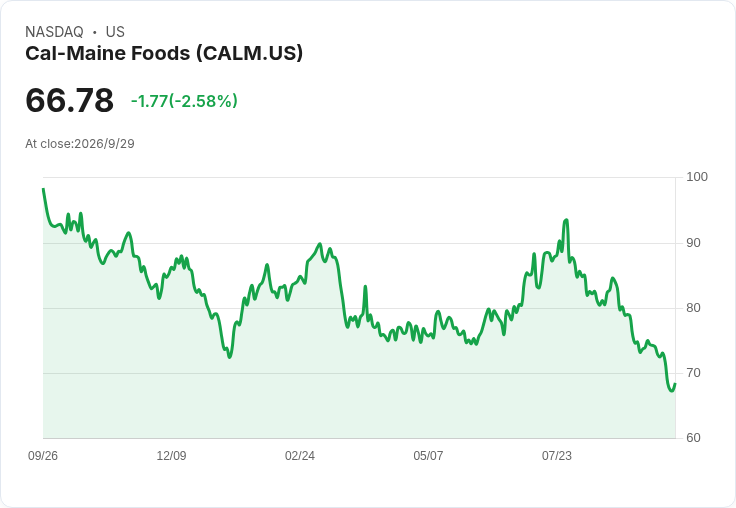
先看最傳統的蛋業。Cal-Maine Foods 在最新一季法說會中坦言,美國「傳統殼蛋」市場持續供給過剩,批發價格遭到明顯壓力,導致公司第一季營收雖達 5.396 億美元,卻出現 8,220 萬美元營運虧損、淨虧損 5,860 萬美元,每股虧損 1.26 美元,遠高於市場預期。管理層指出,飼料成本較去年同期增加 4.3%,加上高病原性禽流感風險仍在,使整體成本端維持高檔,短期獲利難有明顯改善。
然而,在傳統蛋價疲弱的陰影下,Cal-Maine 正刻意調整產品結構,朝「不那麼像大宗商品」的方向前進。最新數據顯示,「特殊殼蛋」與「熟食產品」已占公司銷售約 54%,其中 Prepared Foods(如冷凍煎餅、炒蛋等熟食品項)約占 12%。分部數字也透露關鍵:傳統殼蛋營收 2.017 億美元、分部營運虧損高達 7,100 萬美元;反觀 Specialty Shell Eggs 創造 2.369 億美元營收與 1,490 萬美元營運利益,Prepared Foods 則貢獻 6,300 萬美元營收與 780 萬美元營運利益,成為抵銷週期波動的重要支柱。
為了強化這一塊「抗週期」護城河,Cal-Maine 宣布到 2028 會計年度上半年,Prepared Foods 產能將較 2026 年底成長逾六成。具體而言,公司規畫高速煎餅產線在 2027 年初前,新增約 1,200 萬磅年產能;網路優化與擴充計畫則會在 2027 年前帶來約 1,700 萬磅炒蛋產能;其在 Crepini 的投資預計到 2028 年度逐步增添約 1,800 萬磅額外產能。管理層多次強調,目前重點是整合產能、拓展客戶管線,並在利用率與固定成本吸收穩定後,將這些投資轉化為穩定的獲利成長。
值得注意的是,這場轉型並非在財務壓力下勉強為之。Cal-Maine 手握約 7.676 億美元現金與短期投資,幾乎零負債,且在本季雖然營運現金流為負 1.014 億美元、資本支出 2,660 萬美元、另耗資 2,500 萬美元取得 EB 特許經營區域,但整體資產負債表仍顯得相當健康。公司在可變動股利政策下,明言需先彌補累計虧損 9,450 萬美元才會恢復現金股利,也透露出管理層更重視長期結構調整,而非短期回饋股東。
與蛋業的「去大宗商品化」相呼應,美國國防與安全領域則因無人機普及而邁入「反無人機」商機爆發期。Ondas Holdings 旗下反無人機品牌 Dronebuster 已在全球 50 多國部署、出貨超過 3,000 台,本週又推出長程版本「Dronebuster REACH」,並拿下美國海軍研究辦公室(Office of Naval Research)首批合約。新系統以電子攻擊技術在更遠距離與更高功率干擾敵方無人機,並可與公司既有偵測與指揮控制系統整合,提供層級化防禦架構,瞄準的是日益複雜的戰場環境與關鍵基礎設施保護需求。
同時,美國新創 Powerus 則朝更大型、戰略性的無人機應用邁進。根據 Reuters 報導,Powerus 計畫在 10 月初透過與那斯達克掛牌企業 Aureus Greenway 合併上市,交易由 Donald Trump Jr. 與 Eric Trump 支持的 American Ventures 基金背書,預計持有新公司約 9.9% 股權。Powerus 表示,正與多家烏克蘭防務科技公司洽談,準備將長程攻擊無人機與其他技術引入美國市場,再結合本土製造,成為五角大廈的「美國籍供應商」。
Powerus 今年第一季營收僅 120 萬美元,看似規模有限,但已拿下最高可達 9,000 萬美元的美國空軍合約,以及一筆 2,230 萬美元的中東能源基礎設施商業訂單,並獲得巴基斯坦小規模無人機訂單以及與其陸軍與空軍的初步合作備忘錄。公司總裁 Brett Velicovich 直言,其戰略目標在於用美國製造包裝海外軍用技術,降低國防供應鍊對外國的風險,這也契合華府在地緣政治下強調供應鏈安全的政策趨勢。
在消費端,轉型同樣急劇發生。DoorDash 起家於餐飲外送,疫情期間跨入生鮮與雜貨,近來則進一步擴展到服飾與綜合零售。最新宣布的合作伙伴包含 Macy’s(M)、Anthropologie、The North Face、Vans 與 Timberland,未來消費者可直接在 DoorDash U.S. 網站選購上述品牌商品,並由司機在一小時內送達。Macy’s 早已利用 DoorDash 提供當日送達,新合作則讓其商品直接掛上 DoorDash 平台,擴大觸及與導流。
更具策略意義的是 DoorDash 的「退貨外送」服務。公司將在 11 月起於全美推出統一 7.99 美元的退貨收件服務,由司機到府取件並代為送回零售商或郵政據點。這項服務此前在少數市場試行,如今全國推展,等於將最後一哩物流從「配送」延伸到「退貨」,卡位自電商到實體零售共同面臨的痛點。搭配此前與 Gap、Costco(COST)、Barnes & Noble、Kohl’s(KSS) 等合作,以及競爭對手 Uber Eats(UBER) 宣布與 Foot Locker、Costco 的零售合作,外送平台正集體演化為「超市+百貨+逆物流」整合入口,而不僅是餐飲外送工具。
綜合來看,無論是 Cal-Maine 在蛋價谷底加碼熟食與特殊蛋、Ondas 與 Powerus 順應戰場型態變化打造反無人機與軍用技術平台,或 DoorDash 將物流觸角伸向服飾與退貨,共同特徵是:避開高度週期性、低議價的大宗商品或單一服務,轉向高毛利、多元需求且掌握關鍵節點的業務。
不過,這些轉型也面臨質疑與風險。分析師在 Cal-Maine 法說會中一再追問熟食產能擴張能否真正轉化為穩定獲利,並關切公司企業總務費用攀升與供給何時出現理性化拐點;在國防領域,反無人機與軍用新創高度依賴政府合約與地緣政治,訂單波動與監管風險不容忽視;至於 DoorDash,跨入服飾與退貨是否會稀釋品牌定位、拉高物流與客服成本,也讓投資人持保留態度。
未來幾季,投資人可從幾個指標檢驗這場「逆風轉型」的成敗:Cal-Maine Prepared Foods 產能啟用率與分部利潤走勢;Ondas 新一代 Dronebuster REACH 在更多國家與美軍單位的實際部署情況;Powerus 能否把烏克蘭與其他外國技術成功本土化並轉為長期合約;以及 DoorDash 在服飾與退貨服務的訂單密度與單筆經濟性。如果這些嘗試能走向規模化且現金流穩定,美股市場也可能重新評價這些企業的成長故事,從「周期股」轉向「平台股」,為目前在利率與政策不確定中尋找避風港的資金提供新的選擇。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。