我的網誌
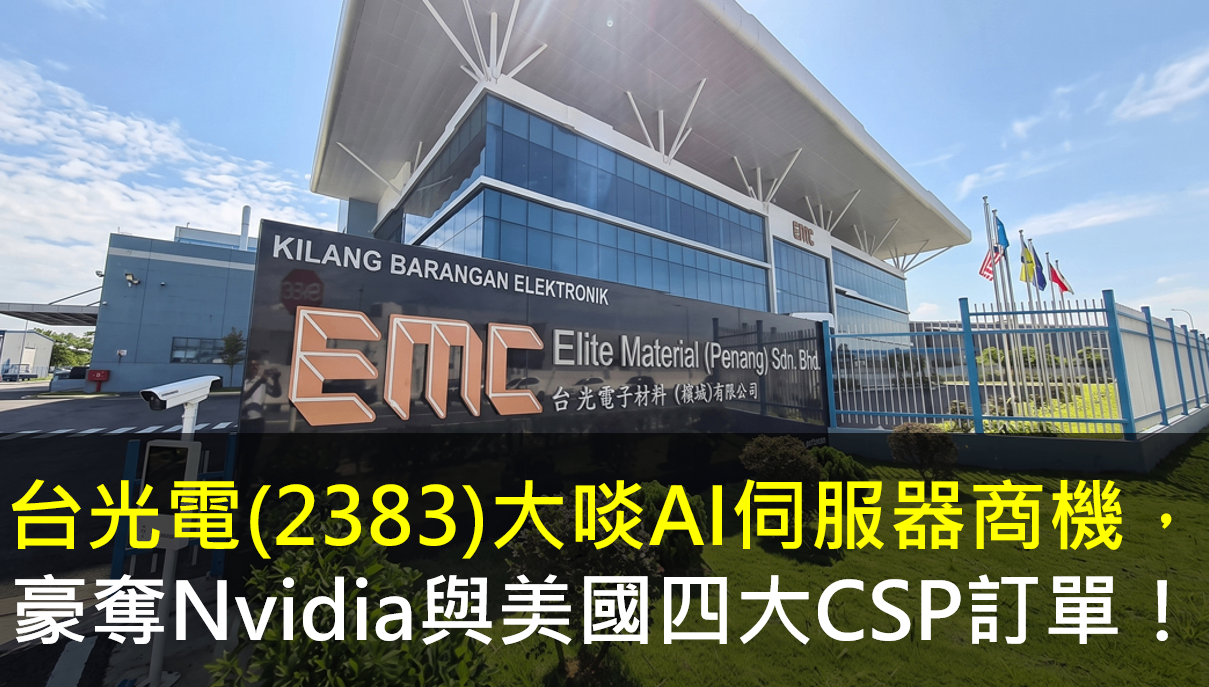
AI 浪潮看似在 2023 年才襲來,不過對很多供應鏈而言,這場戰爭早在疫情前就開始了。高速傳輸的產品不僅需要投入大量時間與人力研發,更需要來回和客戶溝通、調整規格與相容性後,才有機會在供應鏈當中取得一席之地。
大家可以發現,很多產業的龍頭股從 2023 年就是 AI 伺服器最大的供應商,舉凡晶圓代工的台積電(2330)、組裝廠鴻海(2317)或是製作導軌的川湖(2059)都是如此,這些公司在各自領域都累積了非常充足的技術與經驗,這個優勢才能延續超過 3 年之久。
在銅箔基板產業中,台光電(2383)也是這樣的一家公司,早在超過 10 年前,當時伺服器是一個每年成長不過 5%上下的產業,台光電(2383)就已經嗅到高速傳輸的商機,將心力投入這個市場,奠定公司今天在全球 AI 伺服器供應鏈的地位。
接下來,讓我們從以下六大面向,一起深入了解台光電(2383)目前的公司體質、近期營運表現,以及未來值得持續關注的成長機會吧!
1. 公司簡介
2. 營運概況
3. 未來展望
4. 股利政策
5. 體質評估
6. 結論
公司簡介
台光電(2383)成立於 1992 年,主要業務為銅箔基板,公司不僅是蘋果 iPhone 銅箔基板最主要的供應商,也是唯一一家在 Nvidia 與美國四大 CSP 廠都有供貨的銅箔基板廠,在無鹵素銅箔基板的市占率高居全球第一。
銅箔基板是印刷電路板的原料,它就像是一塊夾心餅乾,上下分別有一塊銅箔包住中間的玻纖布,讓電流能經由銅箔傳遞至其它零組件,達到訊號傳遞的功能;中間的玻纖布則負責絕緣,避免不同訊號在傳遞時彼此互相干擾。
台光電(2383)從疫情前就專注於高頻高速的應用,當時銅箔基板廠受到陸廠大幅擴產的影響,不少公司獲利都受到侵蝕、甚至步入虧損,台光電(2383)是極少數在當時還能維持毛利率 20%的公司。隨著 AI 伺服器對資料傳輸速度要求越來越高,在高頻高速材料表現最好的台光電(2383)自然就成為客戶的首選,目前在 AI 伺服器應用掌握超過 50%市占率。
營運概況

★警語 : 以上只是個人研究紀錄,非任何形式之投資建議,投資前請獨立思考、審慎評估。