我的網誌

AI雲端基礎建設狂飆,第三方資料中心商砸數百億美元擴產卻頻爆工期、合規與資金風險。Nebius重大延宕、Microsoft收緊與外包商合作,同時像Forgent Power Solutions這類電力解決方案供應商反而受惠,顯示AI時代資料中心產業鏈正快速洗牌。
生成式AI帶動的運算熱潮,讓全球資料中心進入前所未見的擴張週期,但這波「混合自建+外包」模式如今開始顯露裂縫。從第三方雲端基礎建設商 Nebius 的延宕與罰款風險,到電力與基礎設施供應商 Forgent Power Solutions 訂單暴衝,再到 Microsoft(MSFT) 對合作夥伴愈加嚴格的監管,整條AI資料中心供應鏈正在重估誰能真正把機房蓋起來、準時交付並長期獲利。

Nebius 在最新財報中拋出震撼彈,宣布到 2027 年將投入高達 400 億至 450 億美元資本支出,遠超過華爾街預期。公司打算仰賴客戶預付款與以合約為擔保的融資,等於先拿未來租金向銀行借款、再拿來蓋資料中心。表面上,這讓 Nebius 手上仍保有 74 億美元現金,且宣稱預付款加資產融資可涵蓋約 85% 的 2027 年資本支出,看似「以單養廠」的高槓桿成長故事。但這套模式的前提,是每一座機房都得準時完工、準時上線,否則成本與違約罰金會像雪球越滾越大。
風險已經在新澤西州的 DataOne 代營運機房上集中爆發。Nebius 與 Microsoft 的合約規模最高達 194 億美元,主要提供該地 AI 算力,但該機房不但工期嚴重落後,還被調查媒體揭露曾運轉至少 45 台天然氣發電機卻未取得相關許可,導致新澤西州監管機關開出 110 萬美元罰款。DataOne 現在被迫加速汰換臨時發電機、改接 Bloom Energy 燃料電池,官方說法是「轉型較預期提早」,實則是合規壓力下的被動調整。再加上當地居民對機房噪音提告,讓這個原本應該成為 Nebius 成績單代表作的案場,變成延宕與風險示範區。
這些延誤直接衝擊合約執行。原訂在 2025 至 2026 年分批交付給 Microsoft 的容量,現在只有略多於一半預計在今年底前就緒,其餘要延到 2027 年第二季。Nebius 自承合約內含延遲罰則,且若在寬限期後仍無法提供替代容量,Microsoft 有權終止相關服務。公司雖強調 Microsoft「參與規劃」、目前尚未公開取消任何專案,但在雲端巨頭一再釋出「第三方不達標就縮手」的訊號下,這種依賴單一大客戶、資本開支又極度前置的模式,等於把財務槓桿綁在工期上,每一次延期都是財報與股價的雷。
事實上,Microsoft 已顯示出對第三方「耐性有限」。外媒報導,該公司已派員到新澤西現場督導,並對包括 Nebius 在內的多家外包商加強監管。對另一家供應商 Nscale,Microsoft 不但決定不行使選擇權、放棄將德州合作規模加倍,還因電力接入延遲而撤出英國 Essex 新建機房的「錨定客戶」角色。這些動作與 Microsoft 在自家財報中提到「資本支出低於預期,部分因第三方延誤」相互呼應,傳遞的訊號很清楚:在 AI 基建上,巨頭寧可多花時間與資本自建,也不願把關鍵時程完全交給不穩定的代工廠。
在同一條產業鏈的另一端,提供電力與電源系統的 Forgent Power Solutions(FPS) 則交出截然不同的成長軌跡。公司在 2027 會計年度第一季營收年增 69% 至 4.79 億美元,調整後 EBITDA 成長 61% 至 1.05 億美元,EPS 更暴增 83% 至 0.24 美元,整體表現超越先前財測上緣。管理層指出,訂單成長以資料中心需求最旺,其次是工業用戶,電網相關業務則略有降溫。基於手中訂單能見度,公司把 2027 全年營收預期上修到 24.5 至 26.5 億美元,調整後 EPS 也同步上調。更關鍵的是,Forgent 強調目前訂單待交比重已延伸到 2028 年,且相當一部分附帶不可退還訂金,顯示即便各國開始收緊資料中心的環評與用電審查,大型客戶並沒有縮減總體建設規模,只是更在意地點與時程的調整。
從產業結構看,Nebius 與 Forgent 其實站在同一場 AI 機房熱潮的不同位置。前者承擔的是土建、配電與長期租賃的資本性壓力,一旦合約延宕就直接被罰、被砍單;後者則偏向專用設備與整合供應,通常在客戶取得許可並啟動施工後才接單,訂單背後多是已經做出資本承諾的雲端巨頭與 AI 實驗室。後者雖然同樣暴露在監管轉向、項目延遲的風險,但擁有較高的價格談判力與現金流能見度。Forgent 透露,目前沒有任何單一客戶在季度營收中占比超過一成,而整體積壓訂單中,來自「neocloud」與相關中介客戶約占 15%,顯示客戶基礎相對分散。
面對這樣的對照,市場開始重新評估 AI 基建投資的優先順序。一方面,像 Microsoft 這樣的雲端與軟體巨頭仍被部分長線投資人視為 AI 週期中「最穩定的受益者」。即便近期競爭對手 Anthropic 推出多款瞄準企業辦公場景的工具,被視為對 Microsoft Office 生態系的正面挑戰,但主流機構分析仍認為,在深度企業整合、安全性與治理能力上,短期內難以撼動 Microsoft 既有優勢,因此看好其在 AI 時代的「系統整合者」角色。另一方面,像 Nebius 這種重資本第三方雲端供應商,卻因單一客戶集中、工期與合規紀律不足,被迫在股價上承擔高倍數的懲罰。
值得注意的是,資料中心產業面臨的不只是財務與營運風險,還有愈來愈明確的政策與社會壓力。從新澤西 DataOne 因未領許可就大量使用天然氣發電機遭罰,到 Forgent 管理層點出「更受限制的許可與監管環境」正在影響可建地點與時間,都顯示未來 AI 機房要取得電力、環評與地方社會同意,難度只會提高不會降低。這也解釋了為何部分雲端巨頭開始更重視與當地政府的長期協議與綠能配置,而不是單純追求最快速、最低成本的擴張。
展望後勢,AI 運算需求在中長期看來仍舊強勁,Forgent 等設備供應商也以翻倍的訂單成長證實這點。但誰能在下一輪景氣循環存活下來,關鍵恐怕不再是「有沒有單」,而是能不能在合規與財務槓桿之間取得平衡。對投資人而言,過去只要看到「搭上 AI 基建題材」就一窩蜂追價的時代恐怕已過去,未來更值得關注的,是像 Microsoft 這種掌控需求端與標準制定權的系統龍頭,以及像 Forgent 這種以高能見度訂單與現金流為後盾的關鍵零組件供應商。而對 Nebius 這類資本密集型新創來說,新澤西案場只是第一個警訊,能否在 400 億美元的大投資計畫與日益嚴苛的雲端客戶之間踩好每一步,將決定其在這場 AI 資料中心淘汰賽中是勝出者,還是下一個被市場無情淘汰的故事。
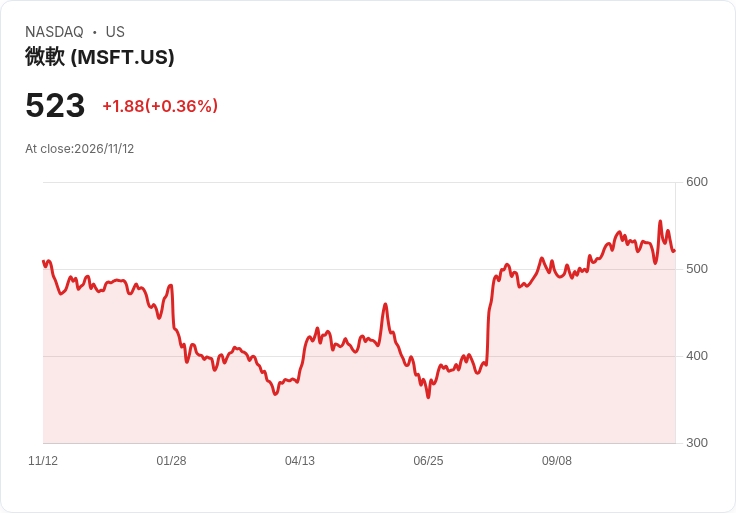
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。