我的網誌

摘要 : Q3 GAAP EPS 0.30美元優於預期,營收19.62M年增50.6%,貸款與存款顯著成長。
新聞 : OptimumBank於2026年第三季交出強勁成績單:GAAP每股盈餘(EPS)為0.30美元,超過市場預期0.02美元;營收達1,962萬美元,較去年同期成長50.6%。此一成績同時伴隨資產負債表的快速擴張,顯示公司在成長階段的經營動能仍在延續。

背景與主要資料 - 毛放款餘額自2026年6月30日至2026年9月30日增加1.502億美元,成長12.3%,至13.7億美元。 - 同期總存款增加1.288億美元,達13.4億美元,較上一季成長10.6%;若與2025年9月30日相比,存款成長達3.833億美元,年增幅達40.0%。 - 獲利率指標方面,第三季年化平均資產報酬率(ROAA)為1.95%,略低於第二季的2.04%;年化平均股東權益報酬率(ROAE)為19.99%,也略低於第二季的20.34%。 - 營運效率呈改善:第三季效率比率為45.86%,優於第二季的48.78%。
深入分析:成長動能與盈利結構 OptimumBank本季營收大幅成長,並伴隨放款與存款同步擴張,顯示其放款發放與吸儲策略取得成效。存款基礎大幅增加既降低短期資金成本壓力,也為未來放款提供穩定資金來源;放款與存款的雙向成長,是銀行擴張期常見的正面訊號。
效率比率下降(數值越低代表營運效率越佳)由48.78%降至45.86%,反映營收成長對費用攤薄效果明顯,管理面出現規模經濟。儘管ROAA與ROAE小幅回落,但在資產規模迅速擴大的情況下,短期內平均報酬率被稀釋屬常態,關鍵仍在未來數季能否恢復或提升收益率(如淨利差與手續費收入)以支撐更高的回報。
質疑與回應 質疑一:部分投資人可能擔心ROAA與ROAE的下降代表獲利能力惡化。回應:目前的回落幅度有限,且發生於資產規模快速擴張期間;同時效率比率改善,顯示每單位營收創造獲利的能力提升。若未來淨利差或手續費無法回穩,才會轉為真正的獲利壓力。 質疑二:存款快速成長是否具可持續性與穩定性?回應:短期內大幅淨流入有助於降低外部資金成本,但需觀察存款結構(零售/機構、時間性質)以及是否伴隨競爭性利率上升導致利差被侵蝕。
風險與監控指標 - 應密切關注淨利差(NIM)、貸款損失準備與不良貸款率,若放款品質未同步改善,成長將帶來資本與信用風險。 - 存款的穩定性與成本走勢將直接影響未來利差與利息淨收益。 - 若利率環境或市場競爭劇變,快速成長策略可能需要調整以維持ROAE水準。
結論與展望(行動號召) OptimumBank第三季展現強勁成長力道:營收年增50.6%、存放款大幅擴張且效率改善,短期內仍具吸引力。然而,獲利率指標的輕微回落提醒投資人需追蹤淨利差、貸款品質與存款組合的可持續性。建議關注公司未來季度的淨利差變動、貸款損失準備及管理層在財報電話會議中的資產質量說明,以評估成長能否進一步轉化為穩定且持續的股東回報。
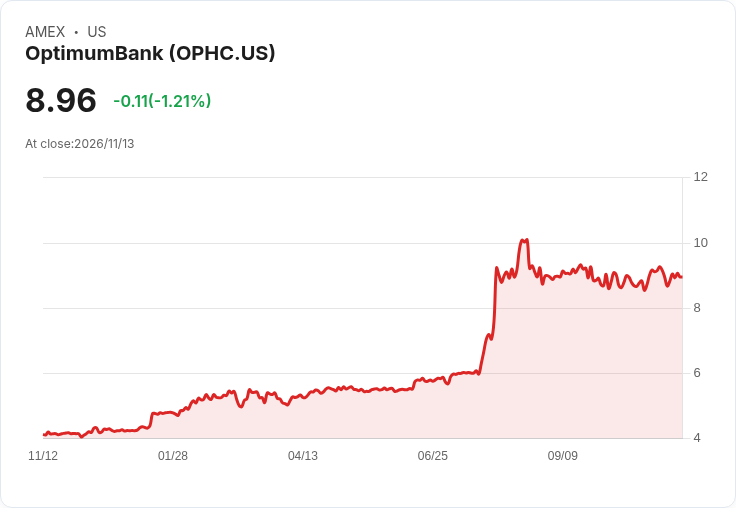
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。