我的網誌
一、人事變動還沒消化完,下一代平台先傳出遞延
11月12日黃仁勳正式請辭後,台股在11月13日出現了一場漂亮的ASIC行情——加權指數上漲583.25點、收43,675.12點,外資終結連11賣、單日買超288.4億元,三大法人合計買超452.7億元。
但週末之間,市場收到了第二個消息,而這一個的性質完全不同。
業界傳出:輝達下一代GPU平台Vera Rubin(VR),因HBM4記憶體的供應瓶頸,原訂今年底的大量出貨時程,可能遞延到明年上半年;現階段的主力產品,仍然是GB300。
同一時間,輝達上週股價累計下跌超過13%。
如果說黃仁勳請辭衝擊的是「市場對輝達的信心」,那Vera Rubin遞延衝擊的,是更實際的東西——台廠明年上半年的訂單認列時點。
而這兩件事碰在一起,讓台股供應鏈第一次出現了清楚的分化:有些公司幾乎不受影響,有些公司卻正好把成長押在這個平台上。
這篇文章要做的,就是把這條線畫清楚。
追蹤籌K新社群,重點文章不錯過!
二、先把「確定」與「不確定」分開
這是討論任何傳聞時最該先做的一步。
11/12(已確認):黃仁勳正式請辭所有職務。
11/17(已確認):輝達將公布第三季財報,為黃仁勳離職後首場財報會議,由代理執行長與財務長 Colette Kress 主講。
上週市場表現(已確認):輝達股價累計跌幅逾 13%,市場對公司後續發展的疑慮升高。
Vera Rubin 出貨(業界傳聞):受到 HBM4 供應瓶頸影響,大量出貨時程可能從今年底遞延至明年上半年。
產品藍圖(市場關注):新領導層是否調整產品 roadmap,以及規格與材料導入節奏,成為後續觀察重點。
而且這件事還有前情——黃仁勳在任時,曾公開駁斥過Rubin延遲的傳聞,表示已進入大規模量產、交貨進度不變。
換句話說:同一個議題,過去被官方否認過一次;現在在領導層更替的時間點又重新浮現。
這正是為什麼11月17日的財報說明會變得格外重要——它是目前唯一能把這個傳聞定案的場合。
三、台鏈的分化:誰影響有限,誰首當其衝
法人對這則傳聞的影響評估,並不是「台鏈全面受害」,而是明確地分成兩群。
影響相對有限:已過學習曲線的整機廠
法人認為,鴻海與廣達受到的影響有限。
理由很直接:它們在GB300這一代已經通過學習曲線,具備穩定的量產出貨能力。 只要GB300仍是現階段主力,它們的產線就持續在跑、營收就持續在認列。
平台世代交替對整機廠而言,遞延反而意味著「現有產品多賣一段時間」,而現有產品的良率與效率都已經最佳化——短期的獲利品質甚至不會變差。
衝擊較大:把成長押在下一代平台的環節
真正要留意的,是以下三類:
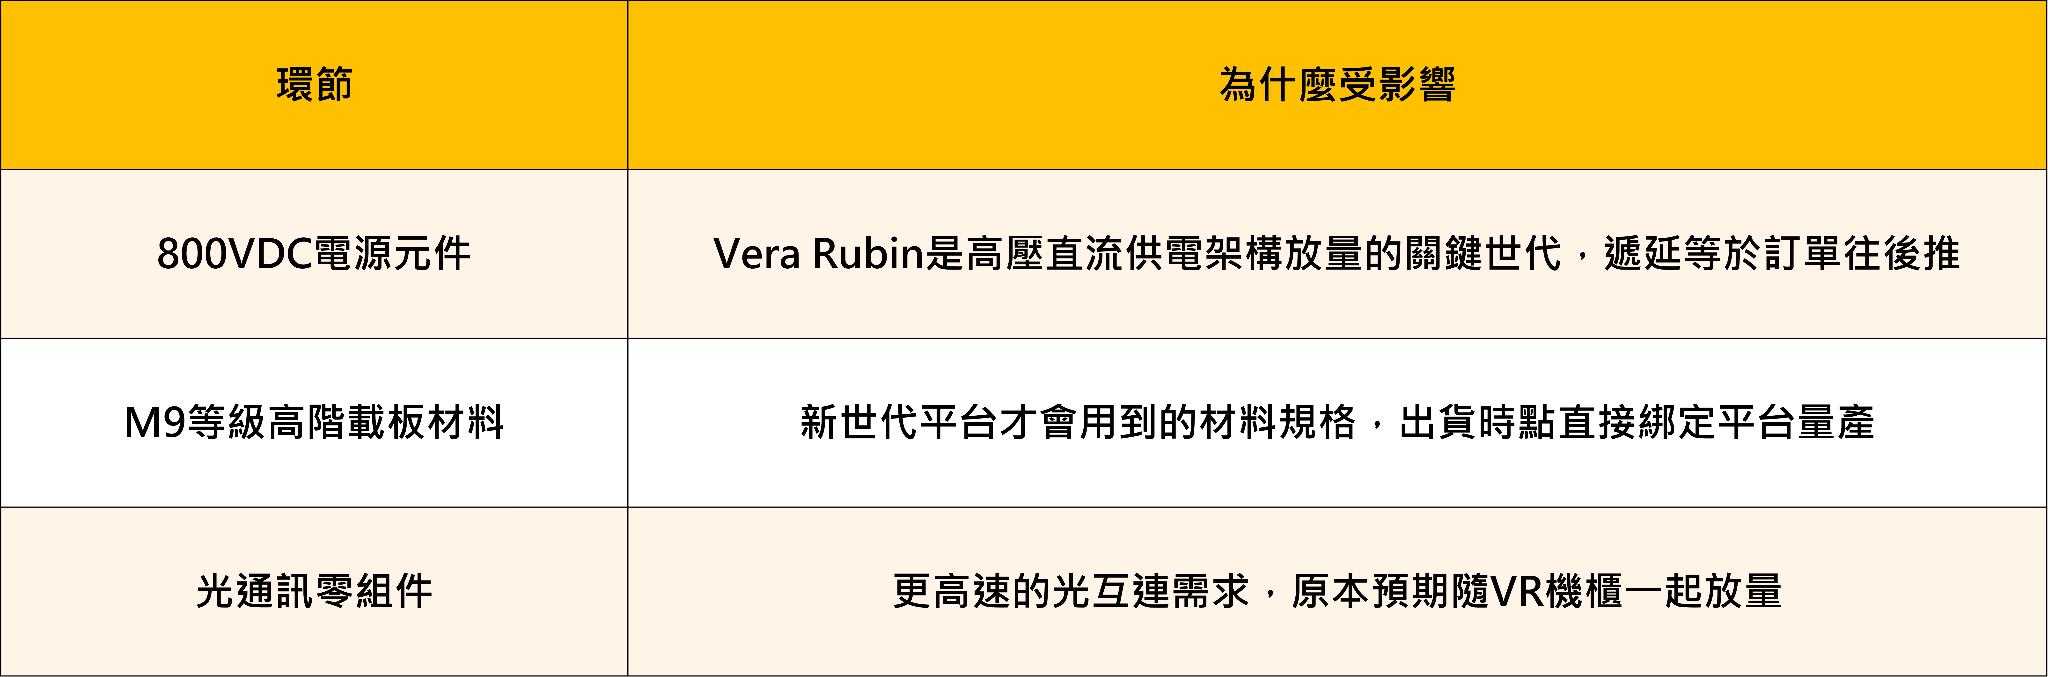
這三類的共同特徵是:它們的成長預估裡,已經內含了「VR今年底放量」這個假設。
一旦假設改變,影響的不是需求本身,而是認列的時間點——但對一檔股價已經反映2027年成長的個股而言,時間點往後推,就足以讓評價重算。
四、更深一層的問題:規格升級的「節奏」會不會變?
這是比遞延本身更值得長期追蹤的一件事。
在黃仁勳任內,輝達對供應鏈有一個很鮮明的特徵:持續要求供應商採用新材料,把大改版的週期從約3年,壓縮到約1.5年。
這個加速,正是過去兩年台灣材料、載板、散熱、電源廠毛利率能夠跳升的根本原因——規格升級得越快,舊產品的價格競爭就越來不及發生。
而黃仁勳本人,也是CPO(共同封裝光學)最主要的推動者。
所以市場現在真正在問的問題是:在新的領導層下,這個「1.5年一次大改版」的節奏會維持嗎?
如果維持,台廠的規格升級紅利就會延續;如果放慢回3年一次,那對高階材料與光通訊族群而言,影響遠比一次性的遞延更深遠。
這個問題目前沒有答案,只能從後續的產品藍圖去觀察。
而已知的下一站是Feynman平台(規劃2028年):
台積電A16製程
Super Power Rail背面供電
SoIC混合鍵合
HBM5記憶體
單晶片功耗約1,000W
單晶片1,000W這個數字,會把伺服器板、800VDC電源與BBU(備援電池模組)的規格再推升一級——換句話說,長線的方向沒有改變,改變的可能只是中間這一段的節奏。
五、GPU平台供應鏈概念股地圖
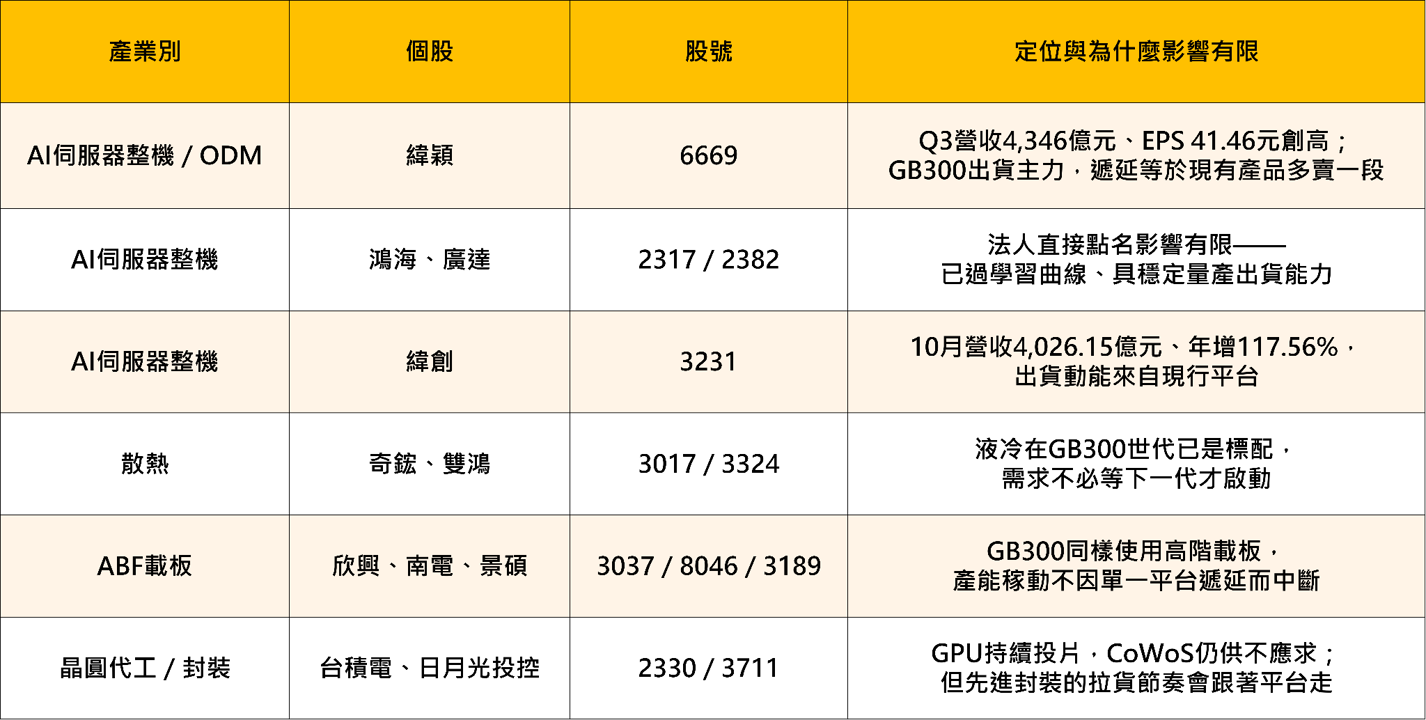
分類的標準只有一個:這家公司的成長預估裡,有沒有內含「Vera Rubin今年底放量」這個假設。 有,就是衝擊較大;沒有,靠GB300就能撐住的,就是影響有限。
影響相對有限:營收主體在GB300這一代
衝擊較大:成長押在下一代平台
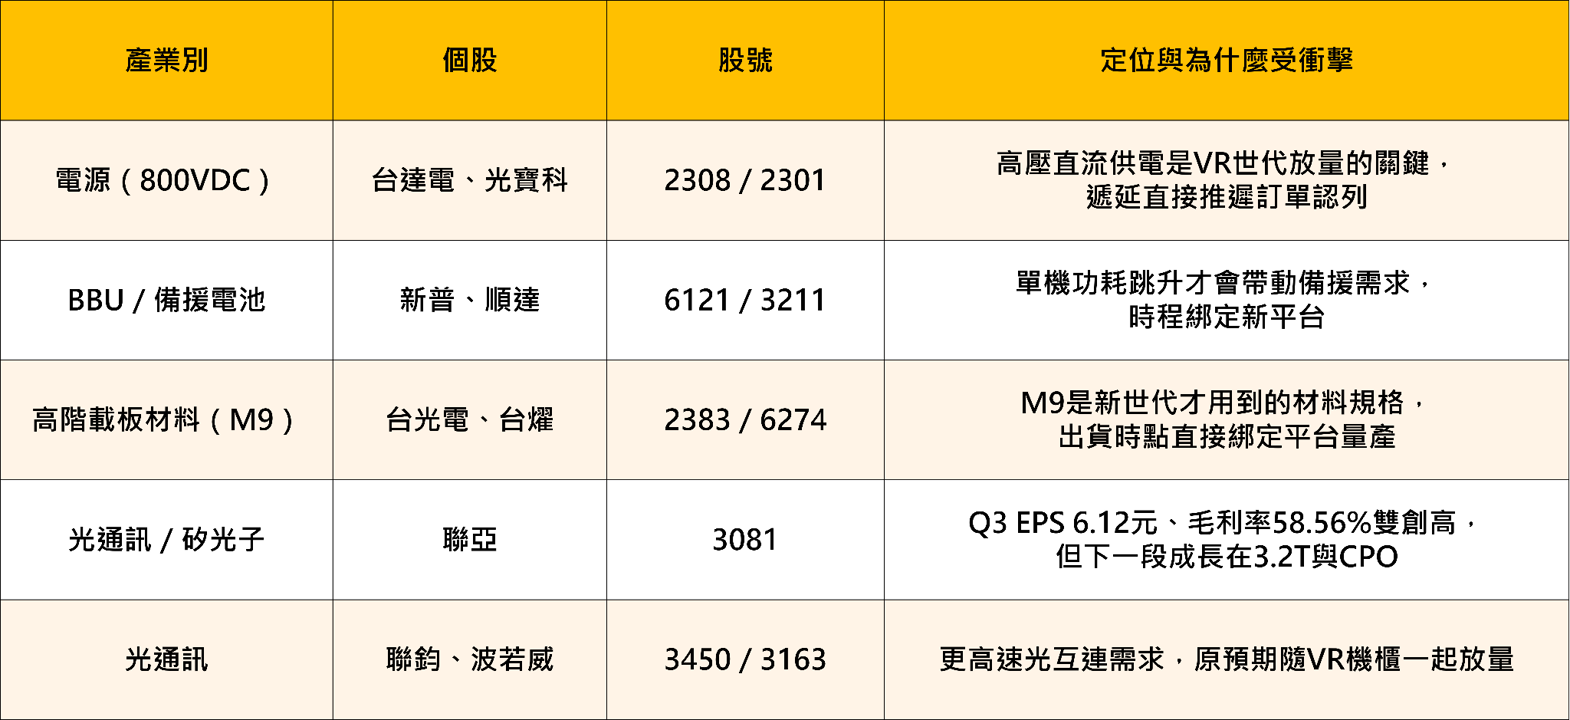
第一,「衝擊較大」指的是認列時點往後推,不是需求消失。 HBM4卡貨恰恰證明需求太強,而不是轉弱。
第二,「影響有限」不等於沒有影響。 平台遞延會讓整條鏈的拉貨節奏一起放慢,只是整機廠有現行產品可以墊檔。
第三,這張表是標示位置,不是推薦清單。 同一家公司可能橫跨兩個世代,實際影響要看各家在法說會上揭露的產品組合比重。
六、個股深度分析
緯穎(6669)——GB300撐住的那一群,但毛利率只有8.6%
基本面定位
緯穎(6669)是這次傳聞中,屬於「影響相對有限」那一群的代表——因為它的營收主體,目前就是已經穩定量產的GB300世代。
緯穎(6669)第三季合併營收4,346.18億元、年增62.9%;稅後純益233.64億元、年增51.6%;單季EPS 41.46元,營收與獲利雙創歷史新高。
前三季累計更能說明動能:營收9,892.78億元、年增50.3%;稅後純益524.48億元、年增40.5%;累計EPS 94.04元——已經超過去年全年。10月營收1,651.32億元,雖然較9月的高峰月減4.5%,但年增達80.94%;今年前十月累計1兆1,540億元、年增54.03%,首度突破兆元。
而公司的動作也顯示它在為下一階段準備:董事會通過發行上限1,800萬股的海外存託憑證(GDR),並增資美國子公司2.5億美元、馬來西亞子公司2億美元。
需要留意的風險
第一,毛利率只有8.6%、營益率7.1%。 這是AI伺服器ODM的結構性特徵——營收規模極大,但每一塊錢營收能留下的獲利有限。在這種結構下,營收年增八成固然亮眼,但真正要盯的是「營業利益的絕對金額」能不能同步放大。
第二,上游原物料供應緊張,短期單月營收可能出現波動。 這跟VR遞延是同一組問題的兩面——供應鏈的瓶頸,正在從晶片擴散到記憶體與材料。
第三,GDR發行會造成股本稀釋。 1,800萬股的額度雖然是為了充實營運資金與海外布局,但對每股盈餘會有稀釋效果。
第四,公司明確表示將關注美國期中選舉結果對資料中心政策的影響。 這是一個外部政策變數,不在公司可控範圍內。
透過《籌碼 K 線》觀察
指標1、即時:盤中大戶散戶指標、盤中內外盤比
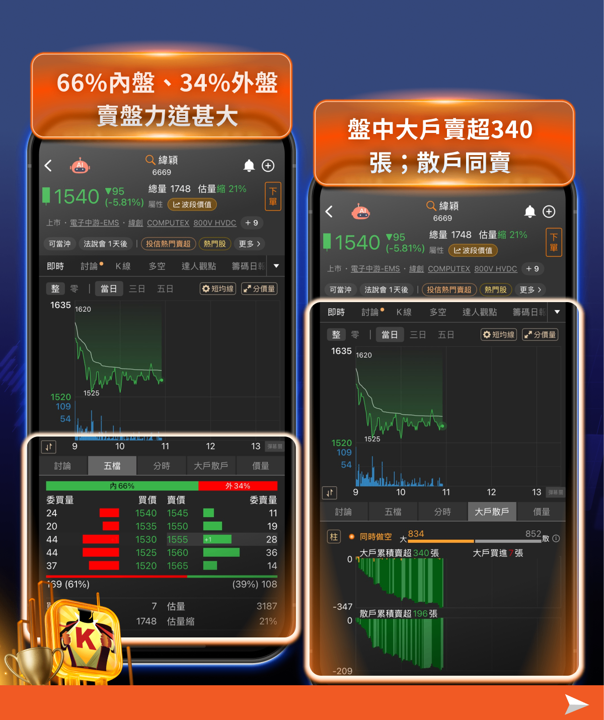
透過「即時」功能,可同步觀察盤中大戶/散戶動向與分價量變化,即時掌握資金流向與關鍵支撐壓力,提升短線判斷精準度。
緯穎(6669)透過即時功能,找到大戶/散戶指標、盤中內外盤比
盤中五檔報價-內外盤比:66%成交在內盤、34% 成交在外盤,賣盤力道甚大
盤中大戶/散戶指標:呈現大戶累積賣超 340 張,散戶也同步賣超
緯穎(6669)可看到 11/16 盤中大戶/散戶指標呈現「大戶與散戶同賣」,大戶賣超 340 張,散戶也同步賣超,顯示盤中籌碼呈現偏空格局。再進一步觀察盤中五檔報價的內外盤比,當日成交量有 66% 落在內盤、34% 落在外盤,顯示主動賣盤明顯占上風,買方承接力道相對不足,股價因此遭遇較大賣壓,呈現明顯下殺走勢。
指標2、主力、籌碼集中度
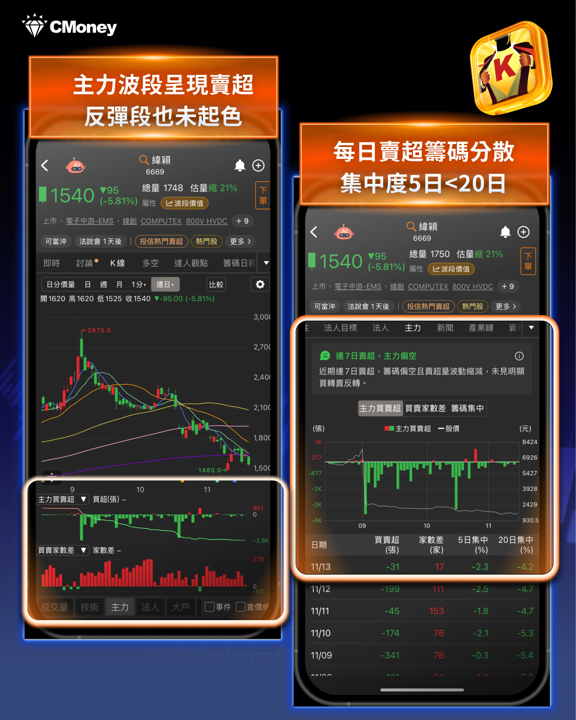
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
緯穎(6669)主力從高檔滑落後,主力呈現波段賣超,反彈段也尚未起色
且籌碼集中度,集中度皆呈現負數,5日集中度 -2.3%; 20日集中度-4.2%,代表仍偏空。
指標3、籌碼日報:每日即時主力動向
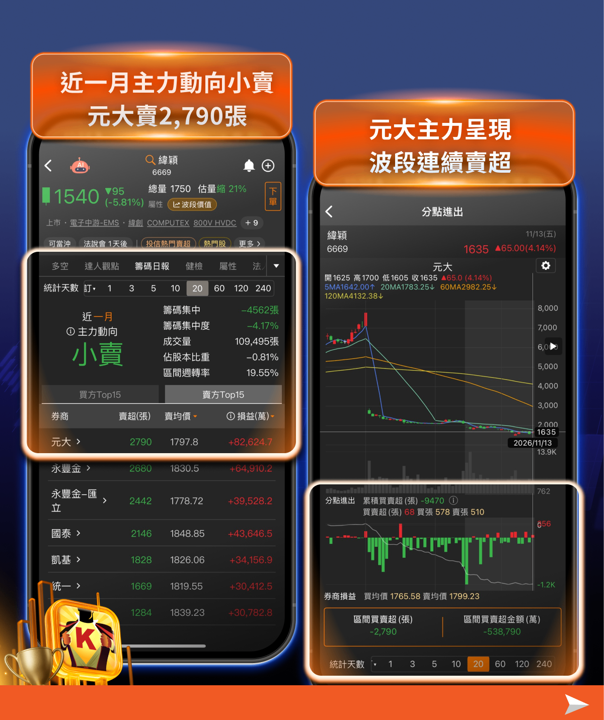
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
緯穎(6669)近一月主力動向小賣,賣超第一券商:元大
元大賣超 2,790 張,賣均價 1797.8 元
且進一步觀察主力動向,從過往歷史操作來看,元大主力呈現波段連續賣超調節。
緯穎(6669)可以看到近一月主力動向向小賣,賣超第一券商:元大;元大賣超 2,790 張,賣均價 1797.8 元。從過往歷史操作來看,顯示元大主力呈現波段連續賣超調節,短線籌碼仍有持續流出的壓力,後續需觀察元大是否持續站在賣方,以及其他主力券商能否進場承接,才能判斷賣壓是否逐步消化。
緯穎(6669)小結
緯穎(6669)短期而言,Vera Rubin(VR)出貨遞延未必完全是壞消息,因為 GB300 有機會延長出貨週期,加上目前良率與生產效率已逐步最佳化,有助於緩衝新舊平台交替期間的營運影響。不過,緯穎(6669)毛利率約 8.6%,獲利主要仰賴出貨規模、成本控制與生產效率,而非技術稀缺性帶來的高毛利,因此後續仍須關注新平台轉換時程與訂單銜接。
值得注意的是,在 Vera Rubin遞延消息傳出之前,緯穎(6669)主力籌碼就已呈現波段賣超,顯示資金調節可能早已開始。後續除了觀察 GB300 出貨能否延續,也要留意主力賣壓是否擴大,以及新平台轉換是否影響營收與毛利率,這些才是評估緯穎(6669)後續股價表現的關鍵。
聯亞(3081)——財報最漂亮,但也最靠近「節奏改變」的風險點
基本面定位
聯亞(3081)第三季:營收15.62億元、季增28%、年增183%;毛利率58.56%、營業利益率約49%、稅後純益6.21億元;單季EPS 6.12元,毛利率與EPS雙雙創下歷史新高。前三季累計EPS 13.88元。
需求端的能見度也很具體:矽光子的主要客戶,下單已經排到半年以上。公司預估第四季營收將季增15%至20%,2027年第一季新產能開出後,出貨還會再上一個台階。
產品結構:Datacom(資料通訊)占營收80%至85%,以矽光子為主;1.6T產品已在量產,3.2T與NPO高功率產品、以及CPO相關開發,正在與客戶進行中。
擴產的規模也相當積極:近一年董事會核准的資本支出超過80億元,公司規劃2027年產出成長150%、2028年再成長150%。
但這正是它的風險所在
第一,也是最關鍵的:它的下一階段成長,綁在3.2T與CPO上——而CPO正是黃仁勳最主要推動的技術方向。
如果新領導層調整規格升級的節奏,把大改版週期從1.5年拉回3年,那聯亞(3081)規劃中的2027、2028年產能,就會面臨「產能先開出、需求晚到」的時間差。這不是需求消失,而是認列時點往後推——但對一家正在大舉擴產的公司,時間差就是折舊與稼動率的壓力。第二,公司自己已經先提醒了毛利率的天花板。 管理層明確表示:未來兩年人員與設備折舊都會上升,折舊目標設在占營收的8%至10%,並不預期毛利率會無限上升。這是很誠實的說法,也提醒投資人:58.56%很可能就是接近高點的水準,不應該把它當成未來的常態去推估獲利。
第三,基期已經墊高。 年增183%是建立在去年的低基期上,明年的年增率在數學上就不可能維持同樣的斜率。
透過《籌碼 K 線》觀察
指標1、即時:盤中大戶散戶指標、盤中內外盤比
透過「即時」功能,可同步觀察盤中大戶/散戶動向與分價量變化,即時掌握資金流向與關鍵支撐壓力,提升短線判斷精準度。
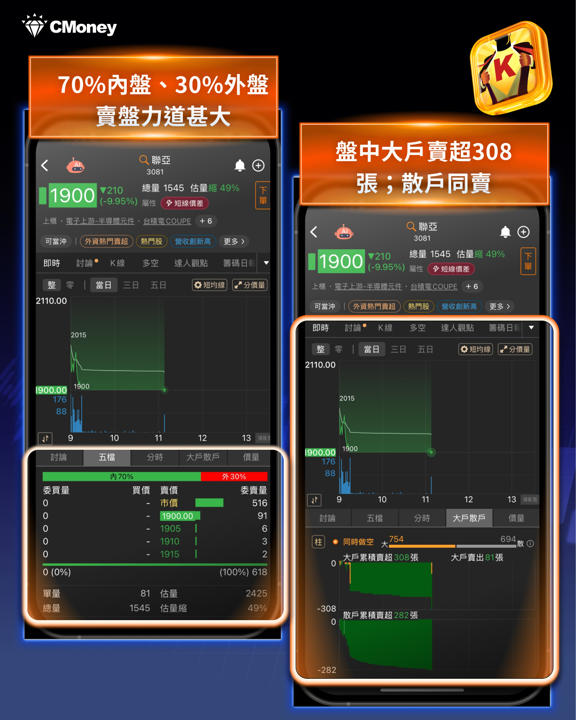
聯亞(3081)透過即時功能,找到大戶/散戶指標、盤中內外盤比
盤中五檔報價-內外盤比:70%成交在內盤、30% 成交在外盤,賣盤力道甚大
盤中大戶/散戶指標:呈現大戶累積賣超 308 張,散戶同步賣超
聯亞(3081)可看到 11/16 盤中大戶/散戶指標呈現「大戶與散戶同賣」,大戶累積賣超 308 張,散戶也同步賣超,顯示市場籌碼呈現同步流出,盤中賣壓相對沉重。再進一步觀察盤中五檔報價的內外盤比,當日成交有 70% 落在內盤、僅 30% 落在外盤,代表主動賣方明顯占據優勢,買方承接力道不足,短線股價容易受到賣壓壓抑。
指標2、主力、籌碼集中度
透過「主力、籌碼集中度」功能,可觀察主力與大戶的持股變化,掌握籌碼是逐步集中還是開始鬆動,並搭配主力進出動向判斷市場資金是否持續進場,進一步掌握股價後續的多空趨勢。
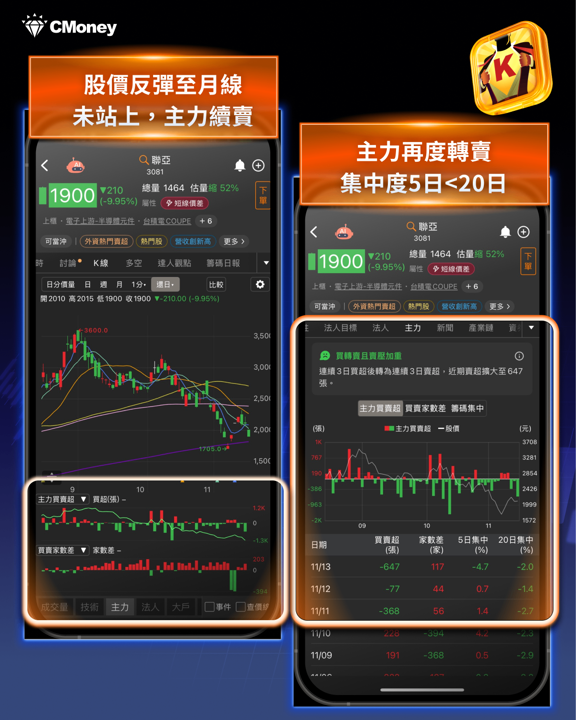
聯亞(3081)主力反彈日有稍作小買,但近日再度轉為賣超
且近一日籌碼集中度,5日集中度(-4.7%)> 20日集中度(-2.0%),代表籌碼越來分散
指標3、籌碼日報:每日即時主力動向
透過「籌碼日報」功能,可快速追蹤主力每日進出動向,搭配買賣超變化,判斷資金是否持續進場或轉為調節。
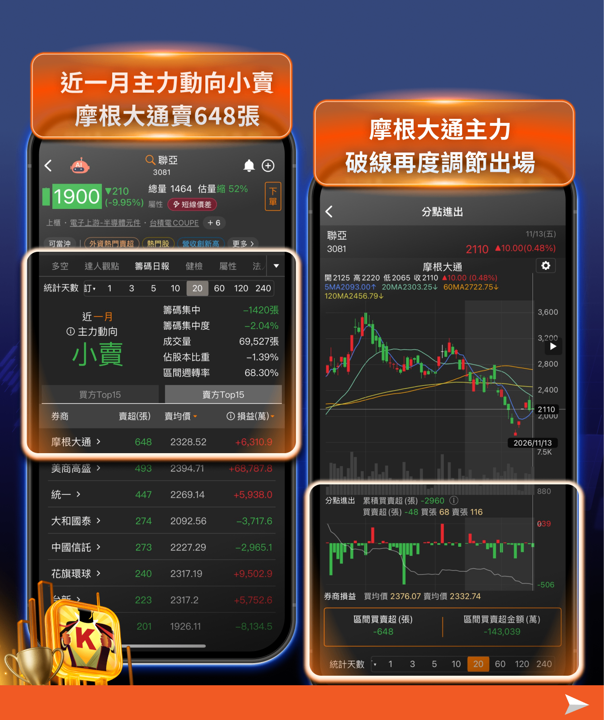
聯亞(3081)近一月主力動向小賣,賣超第一券商:摩根大通
摩根大通近一月賣超 648 張、賣均價為 2328.52 元
且進一步觀察主力動向,從過往歷史操作來看,摩根大通主力破線後再度調節出場。
聯亞(3081)可以看到近一月主力動向偏向小賣,賣超第一券商為摩根大通,近一月賣超 648 張,賣均價為 2,328.52 元。從過往歷史操作來看,摩根大通在股價跌破關鍵均線後再度調節出場,顯示籌碼持續流出,短線主力態度偏向保守,後續需觀察賣壓是否持續,以及股價能否重新站回關鍵均線,否則反彈仍可能面臨上方調節壓力
聯亞(3081)小結
值得注意的是,在 Vera Rubin 遞延消息傳出之前,聯亞(3081)主力籌碼就已呈現波段賣超,顯示部分資金可能已提前調節,市場對後續成長動能也可能有所疑慮。因此,聯亞(3081)雖然具備高毛利率、獲利創高及長單支撐等基本面優勢,但短線仍須留意主力持續賣超的情況,以及下一代平台導入時程是否影響市場對未來營運成長的預期。
七、籌碼K線怎麼看?三個觀察重點
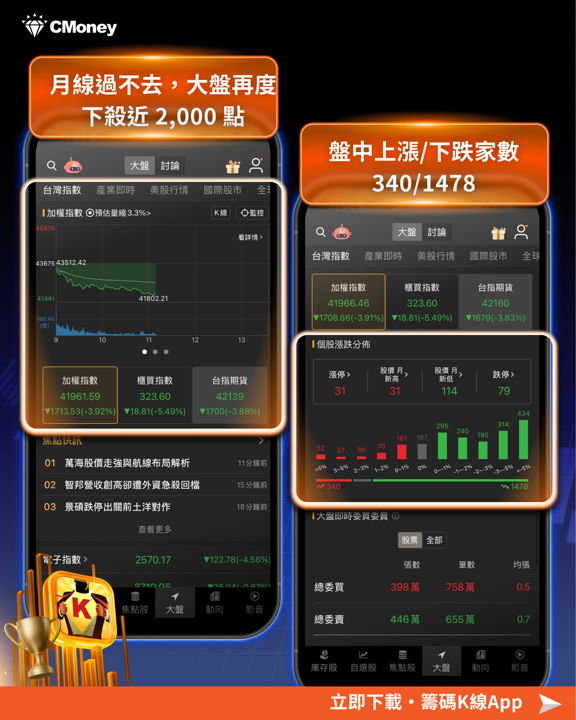
觀察點①:外資現貨買超能否延續,空單有沒有開始降
11月13日外資終結連11賣、單日買超288.4億元,三大法人合計買超452.7億元——這是這波修正以來最明確的轉向訊號。
但要確認它是不是真的轉向,關鍵在接下來幾個交易日:如果外資持續買超現貨,而台指期的淨空單同步下降,那才是真正的法人回頭;如果現貨買超停止、空單續增,那288億元就只是一天的回補。
空單的變化比現貨買超更有參考價值——因為現貨可以是短線調節,空單代表的是對方向的押注。
觀察點②:分化的盤面,要看「誰被買、誰被賣」
這次傳聞的特性,是讓台鏈分成兩群——所以籌碼最有用的讀法,不是看大盤,而是看族群之間的資金流向。
具體的判讀方式:如果法人同步買整機廠(GB300受惠)而賣光通訊與高階材料(VR遞延受害),那代表市場已經接受這個傳聞並開始重新定價;如果兩邊都被買,代表市場認為遞延只是雜訊。
這個對照,會比任何新聞標題更早告訴你法人怎麼想。
觀察點③:11月17日財報前後的量能與籌碼反應
輝達財報是這週最確定的驗證點
財報前:如果量能萎縮、法人縮手,代表市場選擇觀望——這是正常的,不必過度解讀。
財報後才是重點:如果財報明確否認遞延、而台鏈的光通訊與高階材料族群卻沒有反彈,那代表市場的疑慮不只在時程,而在更根本的「規格節奏」上;反之,若財報證實遞延,但整機廠與材料股只回檔一天就站穩,代表這個利空早已被定價。
八、總結
Vera Rubin 傳出延後放量,讓台灣 AI 供應鏈出現兩種不同的基本面處境:
一邊是已經通過 GB300 學習曲線的整機廠,短期可望延續既有出貨動能
另一邊則是成長較仰賴下一代平台的 800VDC 電源、M9 高階材料與光通訊族群,可能面臨訂單認列時程往後遞延的壓力。
不過,從目前籌碼面來看,市場資金並沒有明顯區分這兩類公司的基本面差異。 無論是短期受影響相對有限的緯穎(6669),還是下一代平台題材較重的聯亞(3081),主力籌碼都已呈現波段賣超,盤中也出現大戶與散戶同步賣出的情況,顯示目前市場賣壓仍重,資金調節尚未停止。
換句話說,即使基本面受到的影響不同,股價短線仍可能面臨資金撤出所帶來的同步修正,出現「基本面分化、籌碼面卻無差別下殺」的現象。
因此,現階段不宜只憑 GB300 或 Vera Rubin 的受惠程度判斷個股強弱,還要同步觀察主力是否停止賣超、籌碼集中度能否回升,以及法人資金是否重新回流。
1月17日輝達財報則是重要觀察點,除了下一季財測,更要留意管理層對 Vera Rubin 出貨時程與後續產品藍圖的說明。
在市場賣壓尚未消化前,先觀察籌碼止穩,再尋找基本面真正具備支撐的標的,會比急著搶反彈更重要。
追蹤籌K新社群,重點文章不錯過!
新IG《點我追蹤》、新Threads《點我追蹤》
免責宣言:
*本文章之版權屬筆者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
*本文章所提供資訊僅供參考,並無任何推介買賣之意,投資人仍須謹慎評估,自行承擔交易風險。