我的網誌

Q3 營收與 GAAP 每股盈餘皆低於預期,毛利回升但現金與中短期訂單能見度下滑。
巴拉德(Ballard Power Systems)公佈 2026 年第三季財報,呈現「營收大幅下滑但成本控制見效」的矛盾景象,並同步上修年度資本與營運支出指引,管理階層重申 2027 至 2028 年的獲利目標,引發市場對執行力與現金耗用的疑慮。

關鍵數字與事實: - Q3 GAAP 每股稀釋損失為 -$0.07,較市場預期少賺 $0.03。 - 營收為 $22.5M,年減 30.8%,低於市場約 $9.57M。 - 調整後 EBITDA 虧損縮減至 $12.4M(去年同期為虧損 $31.2M)。 - 延續營運淨損 $21.1M,年減 25%。 - 毛利率回升至 20%,較去年同期增加 5 個百分點。 - 營運費用合計 $28M,年減 20%。 - 期內營運現金淨流出 $35.4M(去年同期 $22.9M)。 - 現金與約當現金截至 9 月 30 日為 $373.9M,年減 29%。 - 期末訂單累積(order backlog)為 $180.6M,較第二季增加 15%;但 12 個月可見訂單僅 $61.4M,較第二季下滑 17%。
管理層更新指引與未來目標: - 將 2026 財年總營運費用(OPEX)指引由原先 $65M–$75M 上修至 $90M–$100M。 - 將 2026 年資本支出(CapEx)指引由 $5M–$10M 調升至 $10M–$13M。 - 目標於 2027 年第四季達到調整後 EBITDA 正轉,並於 2028 年實現全年獲利。 - 長期目標為 2027–2028 年約 30% 的年複合成長率(CAGR)。
背景與分析: 巴拉德以氫燃料電池為核心,鎖定公車、卡車與鐵路等過載移動市場。第三季營收大幅下滑顯示需求或出貨節奏仍未恢復至管理階層原先預期;不過毛利率提升與營運費用縮減證明其在成本結構上已做出調整,調整後 EBITDA 大幅改善亦支援這點。加上公司近期仍獲得區域性訂單(例如歐洲鐵路案等),代表技術與產品仍具市場吸引力。
但幾項警訊不可忽視: 1) 現金消耗加速:營運現金流出由去年 $22.9M 擴大至 $35.4M,且現金存量較去年下滑 29%,在收入萎縮情況下現金燒錢速度成為關鍵風險。 2) 中短期訂單能見度下降:雖然總 backlog 增至 $180.6M,但 12 個月訂單下滑 17% 至 $61.4M,代表近一年內營收支撐較弱。 3) 指引上調反映投入增加:公司將 OPEX 與 CapEx 指引雙雙上修,短期內可能壓縮利潤恢復的時程。 4) 成長與獲利目標具執行風險:管理層預期 2027–2028 年 ~30% 營收 CAGR 以及 2028 年全年獲利,需仰賴訂單轉換、量產提升與相關子業務(如 GeoPura)快速商業化,任何延期或技術/市場不及預期都會影響路徑。
反駁替代觀點: 支持者可能指出毛利回升、調整後 EBITDA 改善與新訂單(例如羅馬尼亞氫火車的 4.8 MW 訂單)顯示基本面改善、公司能藉規模與效率轉虧為盈。對此,應注意上述正面跡象尚屬初步:毛利提高可能受出貨組合或一次性因素影響,且單一或少數訂單難以提供穩定且足夠的現金流;若整體出貨量未回升,單靠成本削減難以持續縮小絕對損失。此外,GeoPura 等新業務尚未完全驗證其利潤貢獻,投資人不宜高估其短期推動力。
總結與未來展望(行動號召): 巴拉德目前呈現「結構性改造初見成效但需求回升不足」的局面:毛利與費用改善是正面訊號,但營收下降、現金消耗與短期訂單能見度下滑形成實質風險。投資人與市場應密切關注:下一季的營收回升幅度、營運現金流走向、管理層對 2027–2028 年成長路徑的具體證明(如大額長期合約與 GeoPura 商業化進度),以及是否能在不過度稀釋股東或提升財務風險下完成轉型。短期內,保守策略為監控關鍵數據點與公司交付能力,風險承受度高者可留意關鍵訂單與毛利持續性作為佈局時機。
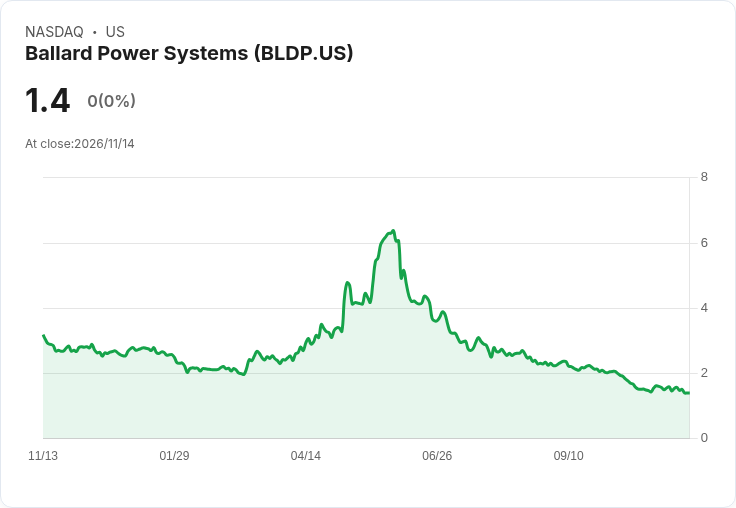
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。