我的網誌

Q3營收5.5M年增3%,淨損擴至12.5M,餐飲營收成長34%;管理層推融資與專案更新能否止血成投資焦點。
Venu Holding Corporation(VENU)公佈2026財年第3季財報,營收小幅成長但虧損大幅擴張,引發市場對公司資金與營運結構的關注。

本季要點顯示:總營收為550萬美元,年增約3%;餐飲事業表現亮眼,餐廳營收年增34、達300萬美元;但稀釋每股虧損(Diluted loss per share)為0.21美元,去年同期為0.15美元;歸屬Venu之淨損達1250萬美元,較去年640萬美元擴大96%;營運虧損則從去年1000萬美元擴大至1580萬美元,擴大幅度約59%。
背景與意義:營收成長主要由餐飲端推動,顯示部分核心業務具復甦動能;然而營運及淨損雙雙擴大,反映公司在擴張、專案投入或營運成本控制上仍面臨壓力。營運虧損擴大幅度超過營收成長,意味單位獲利能力尚未改善,現金燒耗與資本需求可能增加。
深入分析:一方面,餐飲營收年增34%是正面訊號,代表消費端接受度提升或門店數擴增帶來成效;但另一方面,淨損接近翻倍顯示非營業費用(如研發、前期投資、融資成本或一次性支出)對獲利造成顯著侵蝕。若公司無法在短期內改善毛利率或控制固定支出,持續燒錢恐將侵蝕資產負債表。
管理層回應與市場觀點:公司CEO已提出融資策略與專案進展說明,公告後股價曾短暫上漲,市場對透過融資補強資金與推動成長抱持期待。但也有觀點認為,單靠融資難以根本解決營運效率問題,若未同步改善邊際獲利與現金流,未來融資條件與稀釋風險將成為投資人疑慮焦點。針對此一替代觀點,可反駁指出:若融資用途明確用於高回報專案或縮短現金流缺口,且管理層能展示具體成本改善計畫,短期資金援助仍可為公司爭取轉機時間。
結論與展望(行動呼籲):投資人與債權人應密切關注公司下一季的現金流狀況、調整後EBITDA、同店銷售成長及融資條款;管理層則需加速落實成本控制與證明專案投資的回報率。若Venu能將餐飲成長轉化為穩定利潤並完成有利融資,則有望逐步改善財務結構;否則,虧損持續擴大將對未來發展構成實質風險。
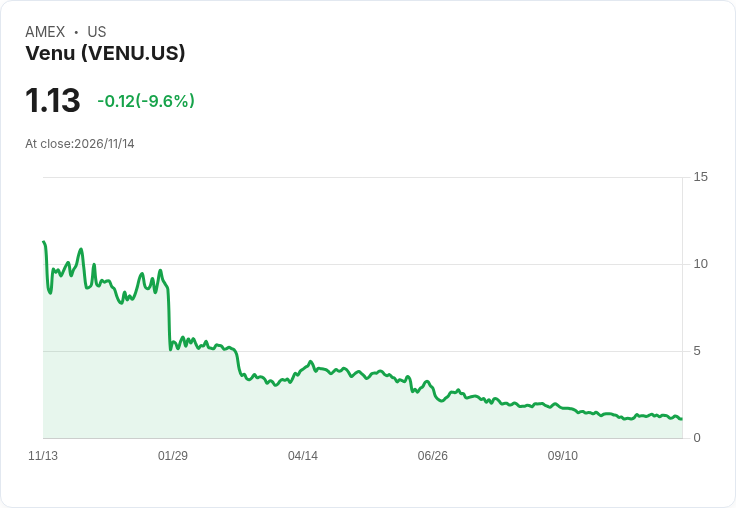
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。