我的網誌
Q3 GAAP EPS 1.91美元、營收62.6億美元;第四季指引保守、全年EPS上調但受一次性因素影響。
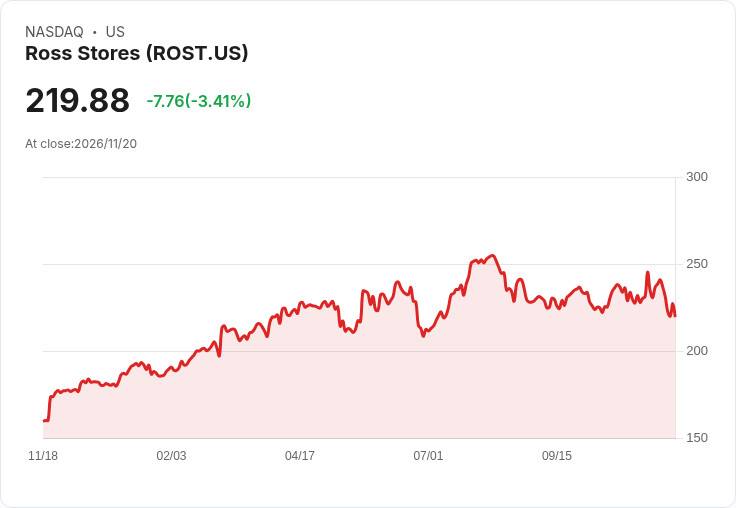
美國折扣零售商Ross Stores(ROST)公佈2026財年第3季財報:GAAP每股盈餘(EPS)為1.91美元,較市場預期高出0.04美元,營收為62.6億美元,年增11.8%,與市場預期一致;盤後股價下跌約10%。

背景與關鍵資料 - 第3季實際數字:GAAP EPS 1.91美元(優於預期0.04美元)、營收62.6億美元(+11.8% 年增)。 - 第4季展望:公司維持可比店銷售成長4%至5%的指引(基期為去年強勁的9%成長);第4季每股盈餘指引為2.16至2.25美元,若以中值估算仍低於市場共識2.26美元。 - 2026財年調整:公司將全年EPS預估上調至8.75至8.84美元,高於市場共識約8.23美元;公司說明全年指引包含約0.60美元的IEEPA關稅退款,該退款已於第2季認列。
管理層語氣與市場反應 Ross執行長Conroy表示,對於即將到來的假期季節與後續營運機會持樂觀態度,強調市場佔有率提升與公司長期成長策略。但儘管季度業績優於預期並上調全年EPS,公司盤後股價仍下跌約10%,顯示市場對短期指引與一次性專案敏感。
分析與解讀 - 為何股價下挫?主要原因在於第4季EPS指引略低於分析師共識,且市場擔憂公司將全年度EPS上調的部分收益係來自一次性IEEPA關稅退款(約0.60美元),減少該上調對於「核心業務持續力」的說服力。換言之,若扣除一次性退款,經營面上的實質改善空間需進一步被驗證。 - 基本面亮點:營收年增11.8%與可比店面指引仍顯示消費者對折扣零售的拉貨力道;公司表示已取得市場佔有率,若能延續商品採購與庫存管理優勢,仍有機會維持獲利動能。 - 風險面:假期銷售不確定性、通膨與消費偏好變動、庫存過多或供應鏈成本波動均可能壓縮毛利;此外,主要競爭對手(例如其他折扣零售商)亦可能透過價格或促銷侵蝕Ross的成長。
替代觀點與反駁 - 標準觀點:部分投資者或分析師可能認為「全年EPS上調」代表公司基本面強勁,值得買進。 - 我方反駁:雖然全年EPS上調確實正面,但必須扣除約0.60美元的一次性關稅退款才能評估可持續的有機成長;第4季指引未能超出市場預期,短期表現仍存在不確定性,故投資決策應考量調整後的營運基礎。
結論與未來展望(行動建議) 投資人與分析師應聚焦以下幾點以評估Ross的後市: 1) 第4季實際可比店銷售與毛利率變動,檢視假期銷售是否支撐公司指引; 2) 扣除一次性關稅退款後的全年EPS趨勢,判斷獲利成長是否具可持續性; 3) 庫存水準與商品周轉情況,觀察是否存在積壓風險; 4) 市場佔有率與競爭態勢,評估長期成長空間。
總之,Ross本季呈現營收與GAAP EPS的正面資料並調升全年預估,但市場對短期指引與一次性收益的疑慮導致盤後股價顯著回檔。接下來的假期銷售資料與公司能否展現非一次性的獲利改善,將是決定股價走勢的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。