我的網誌
美聯準會再度升息並上修長期利率預期,資金成本走高壓縮企業估值;軍工科技、精準行銷軟體與關鍵基礎建設卻在地緣風險與數位轉型推動下持續獲得需求,資金版圖正從高成長故事轉向「現金流+安全」雙重底氣標的。
在資金成本重新走高的環境下,全球股市資金版圖悄然改寫。美國聯準會(Federal Reserve)宣布再度升息1碼,將基準利率區間拉升至3.75%至4.00%,同時透過最新經濟預測(SEP)與點陣圖釋出「高利率更久」的強硬訊號,為市場風險資產定價帶來新一輪洗牌。然而,當高成長題材面臨折價,國防科技、關鍵基礎建設與能清楚證明投資報酬率的企業軟體,反而在升息周期中浮現為相對受惠族群。

從宏觀面看,聯準會此番動作並非一次性修正,而是明確宣示長線緊縮格局。最新預測顯示,2026年底聯邦基金利率中位數上修至4.1%,2027年維持4.1%,2028年也仍在3.9%,長期利率假設則微幅調升至3.2%。同時,核心PCE通膨到2028年前都難回到2%的長期目標,只會在2029年才落在2%。換言之,市場過去習慣的「零利率+泛流動性」時代已成往事,企業估值將必須用更嚴苛的折現率重新計算。
利率走高對實體經濟的壓力已開始顯現。房貸利率跟隨10年期公債殖利率上揚,30年期固定房貸利率升至6.76%,舊屋銷售連三個月下滑,顯示房市需求明顯降溫。汽車市場也感受到壓力,新車平均售價突破5萬美元、平均利率約7%,二手車貸款利率更高達10.6%,平均月付來到765美元,消費端槓桿空間被擠壓。對仰賴消費貸款、信用卡循環與大宗耐久財支出的企業而言,高利率已不再只是數據,而是實打實的營收逆風。
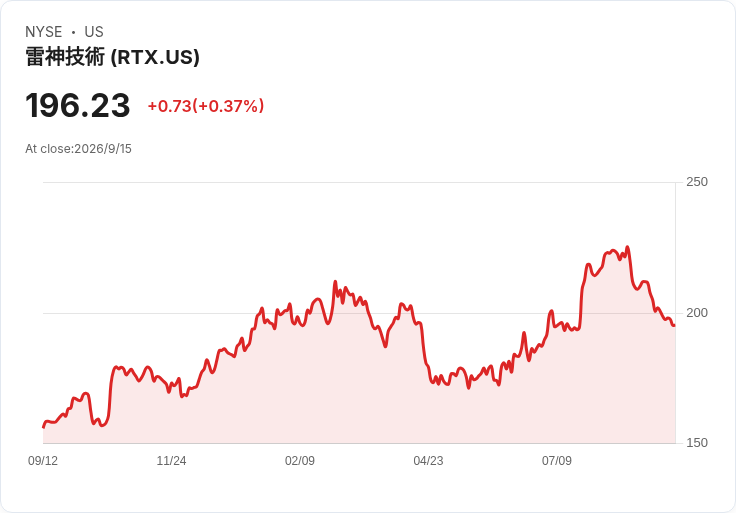
然而,升息環境並非對所有產業都一體致命。在地緣政治緊張、無人機與巡弋飛彈威脅升級的大背景下,國防科技需求反而出現結構性成長。軍工巨頭 RTX(RTX)旗下 Raytheon Australia 完成澳洲陸軍新版防空系統 NASAMS 的交付與整合,並宣布具備「戰備可用」(combat-ready)能力。這套以多雷達、指揮中心與機動發射車串聯的短程防空網,可偵測並攔截飛機、無人機與巡弋飛彈,同時整合澳洲本土 CEA Technologies 雷達與挪威 Kongsberg 的指揮系統,展現 RTX 在在地化整合上的實力,為後續其他國家客製化採購打開想像空間。
對投資人而言,這並非新合約,而是「執行力里程碑」。在預算受限且利率偏高的年代,能夠證明已在實戰環境運作、且可模組化升級的系統,往往更容易在各國國防預算中持續獲得編列。加上無人機與低空威脅快速蔓延,各國勢必得投入更多預算在短中程防空與彈藥消耗補充,反而使軍工股具備長期現金流能見度,對抗折現率上升帶來的估值壓力。
另一端,Lockheed Martin(LMT)則在空中作戰感測領域切入「無雷達隱蔽偵搜」新藍海。該公司於亞利桑那州進行飛行測試,讓兩架 F-16 透過 Legion 紅外線搜尋追蹤系統(IRST21 前身)與 L3Harris Technologies(LHX)的 HiveLink 通訊系統,在不開啟雷達的情況下共享標定資訊。透過兩具吊艙的被動紅外資訊交叉比對,戰機能更快速判定多個目標距離與方位,降低飛行員負荷,並避免雷達暴露自身位置。
這項測試的重要性,在於它並非全新、風險極高的武器計畫,而是對既有、已量產裝備的功能升級。Legion 已在美軍戰機上服役,若能透過軟硬體改裝導入資料鏈與軟體定義無線電等新技術,就有機會以相對較低成本,讓機隊快速獲得「隱蔽聯網感測」能力。對在高利率環境下必須精打細算的國防部門,以及尋求穩定改裝收入的 LMT 與 LHX 股東而言,這種「以升級代替買新機」的模式,反而更符合財務現實。
除了國防與航空,關鍵基礎建設營運商也在高利率與監管壓力中尋找妥協解方。Canadian National Railway(CNI)旗下美國鐵路子公司與 Amtrak 結束長達十年的糾紛,雙方達成八年營運協議,調整績效獎懲制度、配合聯邦準點標準,並共同推動 Onboard Shunt Enhancer(OSE)技術上車,以降低平交道安全疑慮並提升貨客運協調效率。這顯示,即便鐵路營運面臨準點與監管指控壓力,雙方仍傾向以制度優化與技術投資來換取長期可預期的現金流,對重資本行業的投資人而言,這比短期盈利更關鍵。
與此同時,股市中高成長軟體股的命運則開始分岔。在銷售與行銷軟體領域,整體產業 Q1 雖然營收平均小幅優於預期,但下季展望普遍保守,反映企業客戶在高利率環境下壓抑 IT 與行銷預算。Upland Software(UPLD)本季營收年減 23.5%,為同族群最疲弱者,不僅未成長,連 EBITDA 與未來營收指引都大幅不及預期,股價自財報後重挫逾三成。這類尚未建立強韌成長曲線、又缺乏明確獲利與自由現金流支撐的公司,在折現率升高的情況下,估值收縮會最為劇烈。
相對之下,能在逆風中交出實際數據的公司,反而凸顯「篩股」邏輯的變化。PubMatic(PUBM)憑藉協助出版商優化數位廣告變現,本季營收年增 10.5%,並大幅優於市場預期,未來季度的營收與 EBITDA 指引也同步上修,股價順勢上漲逾二成。Freshworks(FRSH)與 LiveRamp(RAMP)同樣在營收與營運獲利上交出穩健表現,凸顯那些能直接連結客戶成效、縮短銷售週期、並在成本控管上見效的 SaaS 廠商,仍有機會在高利率時代維持成長。
值得注意的是,即便像 DoubleVerify(DV)這樣的數位廣告驗證領導廠商,本季營收僅年增 2.5%、略低於市場預期,股價卻仍上漲逾一成,反映投資人對其在品牌安全與廣告反詐騙領域的長期需求仍具信心。這也呼應一個新趨勢:在資金成本提高時,市場更願意為「能降低浪費、提升投報率」的工具買單,而不再為抽象成長故事付出過高溢價。
整體來看,聯準會的「高利率長期化」路徑,正在重塑資金對產業的配置偏好。國防科技、關鍵運輸基礎建設與具明確現金流與成本節省效應的企業軟體,有望在未來幾年持續吸納因成長股估值修正而釋出的資金。反之,依賴便宜資金支撐、但商業模式尚未成熟、缺乏獲利能見度的公司,恐怕將面臨更嚴峻的資本市場考驗。
未來真正的考題在於:當利率長期維持在 4% 左右、通膨回落速度慢於預期,投資人願意為多少成長付多少價格?在地緣風險未解、能源與國防支出難以壓縮的前提下,「安全+現金流」的類股,恐怕將比「純想像空間」更具吸引力;而能在成本壓力下替企業省錢、提升效率的數據與軟體服務,也將成為高利率新時代中,少數仍能持續獲得資金青睞的科技標的。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。