我的網誌
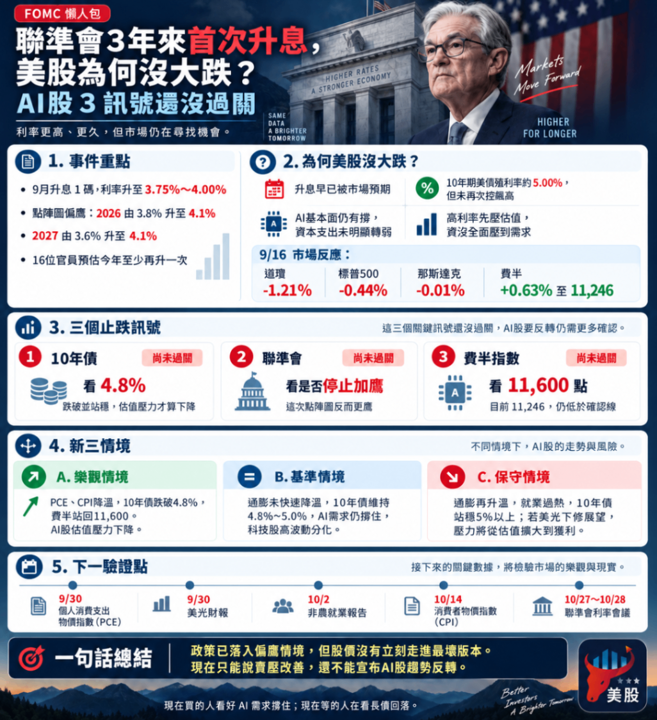
聯準會9月升息1碼,利率來到3.75%~4.00%。對照我們利率會議前設定的三情境,這次結果已落入偏鷹情境。但更值得注意的是,AI與半導體股沒有再被殺一波。
點陣圖命中偏鷹情境,而且比升息本身更重要
我們原本設定的偏鷹情境,是升息1碼後點陣圖同步上修。實際結果幾乎完全符合。2026年底利率中位數由3.8%升至4.1%,2027年更由3.6%升至4.1%。
聯準會這次也以12比0一致升息。16名官員預估今年至少還要再升一次。這代表高利率可能維持更久。單看政策結果,並不是科技股利多。
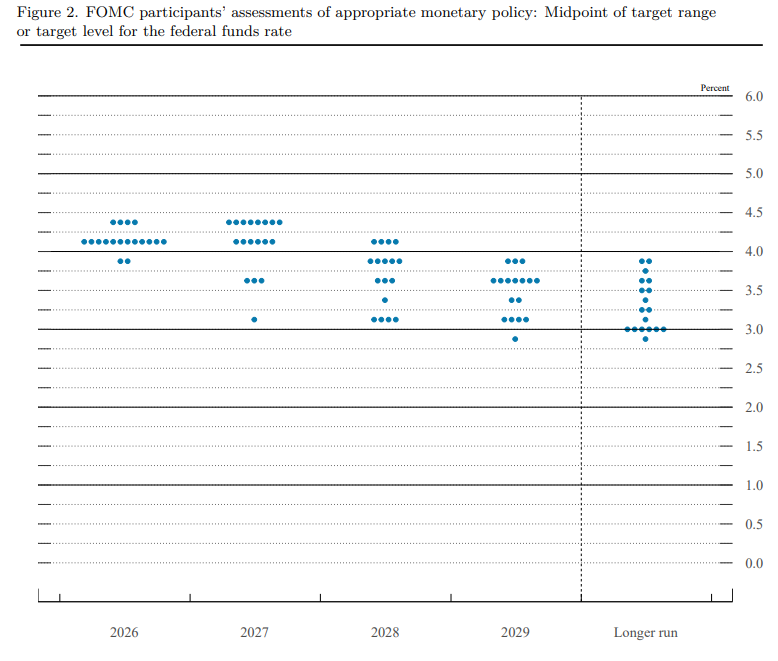
圖/FOMC
政策走偏鷹,美股卻沒走進最壞版本
9月16日道瓊下跌1.21%,標普500跌0.44%。但那斯達克只跌0.01%。費半更逆勢漲0.63%至11,246點。
這對輝達(NVDA)、超微(AMD)、博通(AVGO)很重要。美光(MU)與台積電美國存託憑證(TSM)也受影響。政策已經變得更鷹,但高估值AI股沒有再全面破底。
第一個原因,是升息早已高度預期。會前升息1碼機率已達94.5%。所以新的利空不是這25個基點,而是利率可能更久維持高檔。
第二個原因,是長債沒有再失控上衝。10年期美債殖利率在利率會議後約為5.00%。殖利率壓力仍高,但沒有形成新一輪估值踩踏。
AI基本面還撐著,但估值風險沒有消失
聯準會仍形容經濟活動穩健。生產力與資本投資也維持強勁。這至少沒有提供AI需求崩跌的證據。
這是AI股目前最大的支撐。利率先壓縮的是本益比。只有企業開始削減AI資本支出,壓力才會進一步傳到營收與獲利。
但另一邊不能太早樂觀。布蘭特原油當天雖跌2.69%至105.83美元,10年期美債殖利率仍約5%。這代表能源降溫還不足以解除長端利率壓力。
原本3個止跌訊號,一個都還沒完整過關
因此,9月15日設定的三個訊號仍有效。這次利率會議只是讓我們多了一次實際驗證。
10年債看4.8%:跌破並站穩才算估值壓力下降。若仍守在5%左右,AI股仍受折現率限制。
聯準會看是否停止加鷹:這次點陣圖反而更鷹。接下來要看通膨數據能否削弱再升息理由。
費半看11,600點:目前11,246點仍低於確認線。反彈代表賣壓降低,但還不是趨勢反轉。
如果費半站回11,600,代表投資人把利空視為已消化。如果費半再破10,500,代表投資人擔心利率壓力還要延續。
新三情境要問:偏鷹點陣圖會不會被數據強化
樂觀情境,是偏鷹路徑被數據削弱。 9月30日個人消費支出物價指數(PCE)若降溫,10月消費者物價指數(CPI)也沒有再升溫,聯準會繼續升息的必要性就會下降。若10年債同步跌破4.8%,費半再站回11,600,AI估值壓力會降低。輝達(NVDA)、超微(AMD)與博通(AVGO)會最直接受惠。
同一天的美光(MU)財報是基本面驗證。若高頻寬記憶體(HBM)與資料中心動態隨機存取記憶體(DRAM)需求維持,美光財測也沒有下修,就代表AI需求仍能對抗高利率。這時利率與獲利兩端會同時改善。
基準情境,是聯準會維持偏緊,但AI需求撐住。 個人消費支出物價指數、非農就業與消費者物價指數若沒有快速降溫,也沒有再惡化,10年債可能維持4.8%至5%。聯準會仍保留升息選項,但不用進一步加速。科技股會維持高波動分化。
這種情況要靠獲利吸收估值壓力。輝達、台積電與博通更看AI需求韌性。美光則負責驗證記憶體景氣。費半若仍壓在11,600下方,先視為築底。
保守情境,是數據強化這次偏鷹點陣圖。 若個人消費支出物價指數與消費者物價指數再升溫,或就業重新過熱,聯準會再升息預期會升高。10年債若長時間站上5%,AI估值會再受壓。
更大的風險是基本面同步轉差。若美光下修高頻寬記憶體或動態隨機存取記憶體展望,就會從估值問題進入獲利問題。費半若再跌破10,500點,原本築底框架就要重新評估。
9月底到10月底,是下一輪驗證期
第一關是9月30日個人消費支出物價指數,台灣時間晚間8時30分公布。同日美光公布財報,法說約在台灣10月1日凌晨4時30分。這一天會同時驗證利率與AI需求。
第二關是10月2日非農就業報告。第三關是10月14日消費者物價指數。兩項數據都在台灣晚間8時30分公布。
最後是10月27日至28日聯準會利率會議。這次會議沒有新的點陣圖。焦點會轉向聯準會是否還想繼續升息。
這次利率會議已證明一件事:**政策落入偏鷹情境,不代表股價一定立刻崩跌。**
但三個止跌訊號仍未完成,所以現在只能說賣壓改善,還不能宣布AI股趨勢反轉。
現在買的人看好AI需求撐住;現在等的人在看長債回落。