我的網誌
AI算力狂潮不只推升晶片股,連電力儲能、液冷設備與網通基建都成為新焦點。NVIDIA推DSX Ready計畫,將特斯拉Tesla Megapack和Vertiv液冷納入合格供應商名單,實質定義未來「AI工廠」長什麼樣,牽動整個資料中心產業版圖重構。
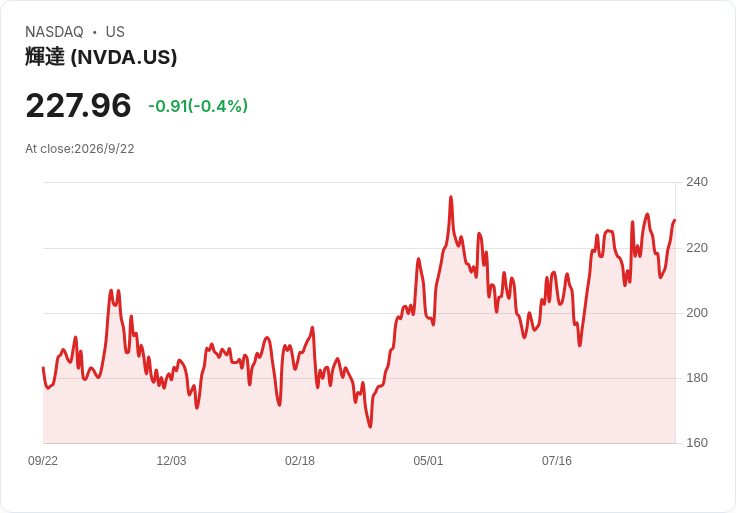
在全球人工智慧浪潮持續升溫的同時,真正決定「AI工廠」能否開張的不再只是GPU算力,而是從供電、儲能、冷卻到網路設備的一整套硬體基礎設施。NVIDIA Corporation (NASDAQ:NVDA) 近期正式宣佈 DSX Ready 計畫,首批點名 Tesla, Inc. (NASDAQ:TSLA) 與 Vertiv Holdings Co (NYSE:VRT) 等供應商,等同替高密度 AI 資料中心畫出一條「合格配備清單」,外界更視為 NVIDIA 企圖主導未來資料中心規格的關鍵一步。

過去市場談 AI,多半焦點鎖定在 GPU 晶片與雲端服務商,但隨著每機架耗電動輒數百千瓦、散熱需求暴增,電力穩定與液冷技術已從配角升級為生死門檻。NVIDIA 推出的 DSX Ready,本質上是一套「物理層相容性認證」,協助開發者在建置高密度加速運算系統時,能快速選擇已驗證相容的電力、儲能及冷卻設備,降低設計摩擦與整合時間。這種做法不只是技術輔助,更是標準制定權的展現,因為誰先定義「參考設計」,誰就有機會綁住整條供應鏈。
在電力端,Tesla 旗下的 Megapack 儲能系統被納入 DSX Ready 合格供應商,意味著 Tesla Energy 正式被拉進 AI 基礎建設的主戰場。對 Tesla, Inc. (NASDAQ:TSLA) 而言,過去儲能業務主要面向公用事業與再生能源專案,如今 AI 資料中心被視為全新需求池:大型電池系統可用來平滑負載、提供短時間備援,甚至在電網升級尚未完成時,先行支撐高功率運算機房的啟用。這不僅有助 Tesla 打開能源事業的新成長敘事,也讓其在車輛、機器人之外,增加一條具想像空間的收入線。
然而,這樣的機會同樣伴隨現實風險。報導指出,資料中心開發商仍可能偏好其他電池供應商,畢竟儲能市場競爭激烈,且 Tesla 整體市值仍主要由整車與自駕、機器人業務主導,資本分配勢必面臨取捨。若 AI 資料中心的儲能投資報酬率不如預期,Megapack 難以取得公司內部更高優先級,這波「AI 基建題材」就可能淪為短期想像,而非長期現金流支柱。
在冷卻與機房設備端,Vertiv Holdings Co (NYSE:VRT) 是 DSX Ready 計畫中最直接的受惠者之一。NVIDIA 將 Vertiv 旗下 2.3 兆瓦 CoolChip 冷卻分配單元納入合格名單;在機架功率與密度不斷拉高的背景下,液冷與精密冷卻的價值將隨每一兆瓦運算能力同步放大。對 Vertiv 而言,這代表未來隨著 AI 機房面積成長,單位面積的冷卻設備含金量有機會成長更快,營收成長幅度可望優於單純的資料中心擴建。
不過,市場對 Vertiv 也並非毫無疑慮。隨著 AI 題材推升股價,Vertiv 已因預期重估,投資人更關注的是「認證能否轉成訂單和毛利」,而不是單純成為 NVIDIA 標準頁上的一個 logo。若未來大量專案仍分散落在其他競品廠商,DSX Ready 的象徵意義就可能大於實質財報貢獻。
在資本市場側,NVIDIA、Tesla 與 Vertiv 早已被視為 AI 和基礎設施投資組合中的核心標的。Insider Monkey 的第二季資料顯示,持有 NVIDIA 的對沖基金數量由 275 增至 285,Fisher Asset Management 小幅加碼約 3%;Tesla 則自 123 家基金降至 116 家,而 BAMCO 仍逆勢加碼至 1,252 萬股;Vertiv 的對沖基金持股數自 96 家增至約 112 家,AQR Capital Management 也略為加碼。這些變化都發生在 DSX Ready 公布之前,代表機構資金早已押注 AI 基礎設施長線機會,最新認證消息則可能成為後續調整部位的參考依據。
值得注意的是,NVIDIA 本身也坦言,DSX Ready 並不保證專案勝出,更不等同於場址工程無需因地制宜,這提醒外界不要誤解該計畫為「全面接管資料中心電力系統」。真正的意義在於,當客戶希望快速複製一個「可部署的 NVIDIA 工廠」樣板時,官方認證供應商就成為最直覺的捷徑。對 NVIDIA 而言,每一次捷徑若都回到自家架構,就等於強化既有生態系黏著度,讓競爭對手更難在周邊環節切入破壞版圖。
從更廣泛的市場來看,Madison Investments 在第二季投資人信中指出,人工智慧熱潮已讓 Russell Midcap 指數中前十大企業中,有九家直接受惠於 AI 資料中心建設,其中一家公司股價飆漲 257%,其他則介於 17% 至 136% 的漲幅。在這種「少數 AI 受惠股主導整體報酬」的環境下,投資人容易忽略隱身於供電、散熱、網路設備等環節的次要玩家。但 DSX Ready 類似計畫持續出現,代表供應鏈分工正在被清楚標記,未來資金可能開始從純 GPU 主題,外溢到更廣泛的「算力供應鏈」標的。
當然,過度樂觀也並非沒有代價。Madison Investments 亦提醒,今天看起來的贏家未必能笑到最後,現階段估值在 AI 叙事推升下可能難以永續,加上聯邦政策不確定性、財政赤字、通膨與高利率環境、地緣政治風險等因素,都可能在某個時間點壓抑企業資本支出,進而影響 AI 基礎建設的擴張節奏。若未來企業削減投資預算,部分高槓桿或高度依賴 AI 需求延續的公司,反而可能面臨估值修正。
從產業角度來看,NVIDIA、Tesla 與 Vertiv 目前站在同一條新的成長曲線上:一端是無止盡的算力需求,另一端是電力與散熱的物理極限。DSX Ready 計畫凸顯的是,真正關鍵已不只是誰的 GPU 算得快,而是誰能定義整個 AI 工廠如何被安全、穩定且高效率地建造與運轉。未來幾年,投資人除關注 NVDA 的晶片出貨與 MSFT 等雲端巨頭的資本支出外,也必須追蹤 Tesla 儲能與 Vertiv 液冷訂單的轉化情況,才能完整評估這波「AI 基建革命」究竟是短期題材,還是一場跨產業、跨供應鏈的長期結構性變化。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。