我的網誌
記憶體大廠 Micron(MU) 在 Agentic AI 浪潮推升下,被券商 Baird 將目標價一口氣拉高至 1,520 美元,較近日收盤仍有約 40% 上漲空間。分析師押注 HBM 高毛利、DRAM 供給放緩與 AI 需求齊發,或改寫記憶體產業景氣循環走勢。
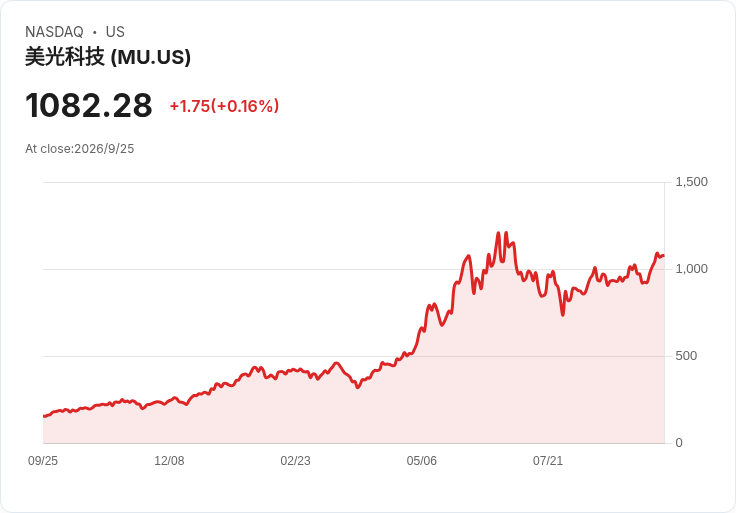
記憶體產業向來景氣循環激烈,但在新一波人工智慧革命之下,市場氣氛正快速翻多。券商 Baird 最新報告指出,隨著所謂「Agentic AI」(代理式人工智慧) 應用爆發,將推動 Micron Technology(MU) 股價挑戰新高,並把目標價從每股 1,280 美元大幅調升至 1,520 美元,意味著相較上週五收盤價仍有約 40% 上行空間。

Baird 分析師 Tristan Gerra 在報告中強調,他對 Micron 近、中期展望「更為正向」,關鍵在於三大因素:第一,Agentic AI 需求近期明顯升溫,帶動中央處理器(CPU)與相關記憶體需求,且預期這股趨勢將延續到明年;第二,產業對 2027 年動態隨機存取記憶體(DRAM)供給位元成長的預測明顯下修,顯示供給將趨於緊俏;第三,高頻寬記憶體(HBM)在明年的毛利率預期顯著提高,有望拉升整體獲利結構。
所謂 Agentic AI,一般是指 AI 不再只是被動回答,而能主動規劃、執行多步驟任務的系統。這類應用背後,需要更龐大的運算量與更快速的資料存取速度,對 CPU、GPU 及記憶體提出更高要求。Micron 專攻的 DRAM,是手機、電腦以及各類伺服器的主記憶體,而堆疊多層 DRAM 所形成的 HBM,更是現代 AI 加速器與高階伺服器的關鍵零組件,負責在極短時間內搬運巨量資料。
在這波 AI 熱潮推動下,Micron 股價今年明顯脫隊大盤。根據市場數據,受惠於記憶體供給吃緊與高階 HBM 接單暢旺,Micron 股價 2026 年迄今已大漲 279%,並在 6 月 25 日盤中創下 1,255 美元歷史新高。雖然股價已大幅上漲,但包括 Baird 在內的多家機構仍認為,真正的獲利爆發期才正要開始。
市場也正屏息以待 Micron 即將公布的會計年度第四季財報。根據 LSEG 整合的分析師預估共識,Micron 本季獲利有望交出年增 939% 的驚人成績,顯示去年仍深陷虧損泥淖的記憶體產業,已在短短一年之內急轉直上。這種 V 型反轉,背後反映的正是 AI 伺服器需求狂飆,加上先前庫存調整過度,使得供給在短期內難以快速跟上需求。
從市場評價來看,Micron 目前幾乎獲得分析師「一面倒看多」。根據 LSEG 資料,在追蹤該股的 49 名分析師中,有 46 人給予「買進」或「強力買進」評等,占比超過九成,而整體平均目標價仍預示約 34% 上漲空間。這意味著,儘管股價已經大漲,華爾街主流仍認為估值尚未完全反映未來幾年的獲利成長潛力。
不過,記憶體向來是最典型的景氣循環產業,也讓部分保守派投資人心存疑慮。反對者提醒,過去每一輪價格大漲之後,記憶體廠商往往擴產過度,最終引爆新一輪價格崩跌,投資人若在高點進場恐面臨風險。此外,AI 需求雖然看似強勁,但一旦雲端業者或大型科技公司調整資本支出,相關訂單仍可能快速縮手。
多頭陣營則反駁,這一輪 AI 帶來的結構性變化與過去不同。其一,HBM 與高階 DRAM 的技術門檻與資本支出更高,使得產能擴張不若傳統標準產品來得容易;其二,AI 訓練與推論正從雲端延伸到邊緣裝置與個人電腦,應用面更廣,多元需求有助於平抑單一市場景氣反轉的衝擊。若 Agentic AI 如預期般滲透到辦公自動化、軟體開發及各類企業流程,記憶體需求可能不再只是短期熱潮,而是新常態。
整體來看,在 Agentic AI 推升高階運算需求、DRAM 供給成長趨緩與 HBM 毛利改善三重利多加持下,Micron 被視為新一輪 AI 基礎建設投資潮的核心受益者,股價評價自然水漲船高。未來幾季,市場將緊盯其產能規畫、長約簽訂情況以及 AI 客戶組合變化,來判斷這波 AI 記憶體榮景究竟是曇花一現,還是足以改寫記憶體產業的長期循環規則。投資人在追逐高成長題材之際,也必須衡量產業天性高波動的風險承受度。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。