

 我的網誌

Q3現金流與槓桿改善,資本轉向重完井與設施投資,管理層將現金優先用於購買產能並預告訴訟費用將在2027年上升。
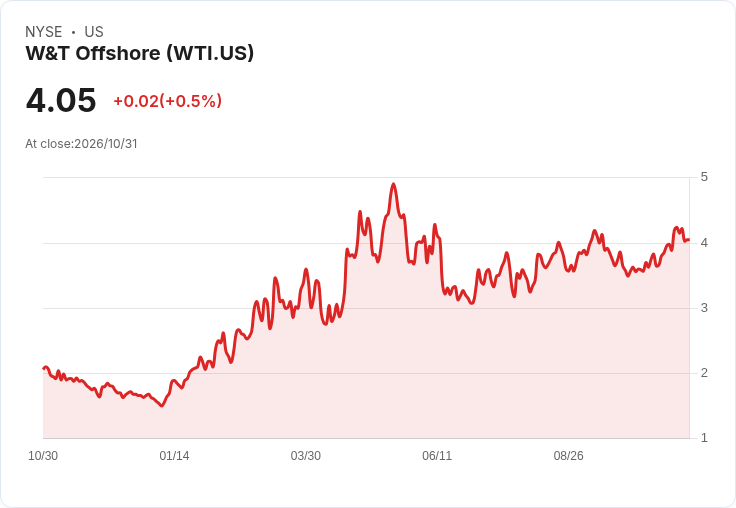
W&T Offshore(WTI)在2026年第三季財報電話會議中,管理層報告持續產出與強化資產負債表,並宣佈上調全年資本支出至3,500萬至3,800萬美元,同時對第四季生產做出較保守的中點預估約33,700桶油當量/日(BOE/d)。

開場與重點 公司執行長Tracy Krohn表示:「我們在邁入2027年時,財務狀況更為強健。」第三季產量達38,200 BOE/d,較指引高階高出4%,且在未鑽井、未併購情況下仍達成,顯示以重完井(recompletions)、修井與設施裝置投資維持生產是公司當前策略。管理階層強調,現金儲備將優先用於具有收益性的併購以擴大生產。
財務與經營數字(事實) - 第三季GAAP淨損為1,360萬美元(每股虧損0.09美元),其中包含約1,600萬美元之避險損失;調整後EBITDA超過5,100萬美元。 - 第三季自由現金流為3,300萬美元,現金餘額超過1.9億美元;流動性(含信用額度)上升至2.35億美元。 - 淨負債降至1.6億美元,較上季下降約20%;滾動淨負債/調整後EBITDA由去年同期1.6倍降至0.9倍。 - 第三季作業費用(LOE)為7,700萬美元,略低於指引中點;資本支出本季為300萬美元,資產退役(ARO)結算支出為600萬美元。 - 實際售價為46.13美元/BOE,較第二季下滑8%,但較去年同期上升約20%。
資金與融資結構變化 公司在2026年10月1日將信用額度轉為以儲備為基礎的借貸(reserve-based lending),提供更大彈性並將承諾額度潛在擴充從5,000萬美元提高至1億美元;此外,公司透過「市價發行」(ATM) 發行3.6百萬股,淨得款約1,500萬美元,進一步增強流動性。
營運展望與風險 管理層對第四季給出具體預估:產量中點約33,700 BOE/d;第四季LOE預估在6,500萬至7,200萬美元;運輸與生產稅介於840萬至930萬美元;剔除保證訴訟成本後之現金一般與行政費(cash G&A)預估為1,690萬至1,860萬美元。公司亦指出第四季有一週Mobile Bay場域停產進行裝置維修,且近期受颶風Isaias影響亦有停工,為短期產量下滑主因。
法律訴訟與不確定性 財務長Sameer Parasnis警告:「保證相關訴訟成本在2027年會增加。」管理層不預期在年底前會有巨額暴增,但已將訴訟成本列為未來年度的上行風險。這項不確定性與能源價格波動、天候風險一併構成主要下行風險。
策略取向與市場解讀 Krohn與團隊重申短期不計畫鑽新井,資本優先投入回收率高且風險較低的完井與裝置工程,並以累積現金進行具收購潛力的產能併購。分析師對管理層的財務改善與併購意圖反應為中性偏正面,關注焦點集中在資本部署如何影響2027年的成長、以及訴訟成本對獲利的壓力。
駁斥替代觀點 擔憂者可能指出:產量中點下修、訴訟成本上升與不鑽井策略,恐抑制有機成長,引發長期成長疑慮。對此,公司回應以強固現金、降低槓桿與新增彈性融資(RBL)作為後盾,並強調併購可快速擴大產出且比高風險鑽探更能提高每美元資本報酬;同時公司仍保留選擇權,未來如市場條件不利或機會不足,可調整策略。
總結與未來觀察重點 W&T以強化資產負債表、提升流動性與把資本轉向低風險高回報的作業維護和重完井,為2027年潛在併購做準備;投資人與市場應持續關注三大指標:? 併購進展與資本部署效率、? 2027年訴訟實際支出與訴訟結果、? 能源價格與Mobile Bay等關鍵設施的運作狀況。若管理層能在不顯著提升槓桿的情況下完成有利併購,將可將目前的財務強勢轉化為中期成長動能;相反,若訴訟成本或天候與商品價格劇烈波動,則仍可能壓抑公司獲利回升。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。