我的網誌

11/3盤前揭露Q3,市場估EPS $0.85、營收$1.8B,近月預估多下修。
湯森路透(Thomson Reuters, TRI)將於美東時間11月3日(週二)美股開盤前公佈2026財年第3季(Q3)財報,市場共識預估每股純益(EPS)為$0.85、營收為$1.8B,年增率約+1.1%。在財報公佈前夕,投資人應關注公司是否能延續過去的獲利表現,同時留意營收動能與管理層對未來展望的修正。

背景與現況: - 歷史表現:過去兩年湯森路透在每季財報上對EPS的獲利預估呈現出色表現——EPS已連續兩年每次超出市場預期(100%勝率);相較之下,營收則在63%的季度中超出估計,顯示公司在控制成本或提升利潤率方面較具彈性。 - 預估變動:過去三個月內,EPS估值經歷1次上修與5次下修;營收估值則無上修、4次下修。此一短期下修趨勢暗示分析師對公司營收動能保守或面臨逆風。 - 資本運作與財務面:近期公司在資本市場有動作,包括發行約$1.3B的美國票據與加幣$1B的加拿大配售,顯示管理層在資金籌措與資本結構上有策略性佈局。
關鍵觀察重點與分析: - 營收成長疲弱的意義:營收年增僅+1.1%若成真,可能反映需求趨緩、匯率影響或產品組合成長有限。投資人應關注核心訂閱業務(如法律、稅務/會計、新聞資訊等)之有機成長率與合併後貢獻。 - EPS穩健但不可忽視外溢風險:公司過去能持續超越EPS預期,往往來自成本控制、利率或稅項影響與一次性專案。然而,若營收動能弱化持續,長期獲利彈性可能受限,不能僅以歷史EPS勝率視為未來保證。 - 管理層指引與資本配置:須密切聽取財報電話會議中對全年指引的調整、資本支出、股利與回購政策,以及新債券發行用途(償債、再融資或資本投資)。這些將決定未來利息負擔與自由現金流走向。
替代觀點與回應: - 懷疑論點:部分市場觀點或分析師可能會強調營收估值持續下修與宏觀不確定性,認為公司成長前景已受影響,股價缺乏上行催化劑。 - 反駁與平衡:雖然營收修正是警示訊號,但公司歷年EPS超預期能力與近期透過債券籌資顯示流動性與資本運作靈活性。長線投資者應衡量短期營收壓力與公司在定價、成本結構與高毛利訂閱服務中的競爭優勢。
結論、未來展望與行動建議: 湯森路透的Q3成績將是檢驗公司能否在營收放緩情況下維持盈利穩定的重要時刻。投資者在盤前看報告時,應重點關注: - 營收組成與有機成長率、核心訂閱業務表現; - 管理層對全年指引的調整與解釋; - 毛利率、營運費用控制與匯率或一次性專案對EPS的影響; - 債券發行與資本配置對未來現金流與利息負擔的長期影響。
短線交易者可依據財報驚喜與管理層指引快速調整部位;長線投資者則應等待財報後數季的營收趨勢與分析師修正紀錄明朗,再評估增持或減碼的時機。
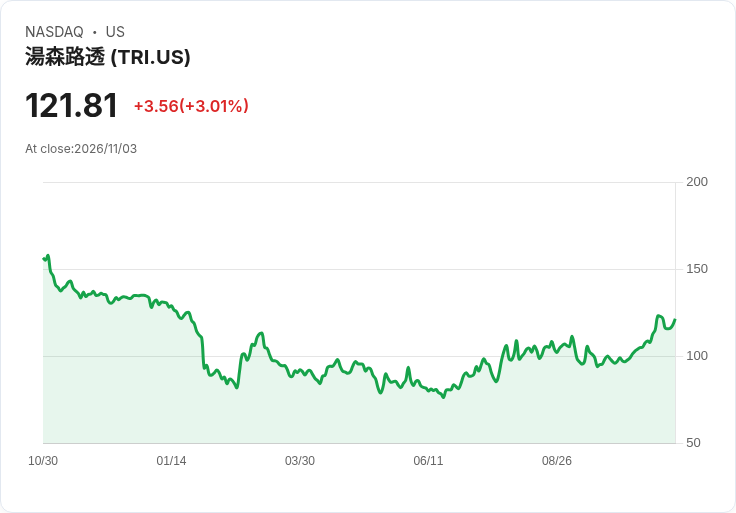
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。