我的網誌

第三季淨利攀升至6.99億美元,調整後EBITDA上看2.04B,透過收購與儲氣、管線擴建強化LNG與電力端佈局。
美國天然氣基礎設施龍頭威廉斯公司(Williams)公佈2026年第三季財報,淨利年增8%至6.99億美元(每股攤薄盈餘0.56美元),顯示公司在管線、儲氣與電力基礎設施擴張下,獲利與現金流均獲改善。

背景與重點資料 - 季度營收由去年同期的29.2億美元增至32.2億美元;調整後EBITDA年增6%至20.4億美元;調整後淨利年增10%至6.63億美元。 - 營運現金流上升5%至15.1億美元,可用營運資金(AFFO)增10%至15.9億美元。前三季調整後EBITDA達62.1億美元,較去年同期約成長9%。 - 財報亦受益於出售Permian集輸系統獲利8,300萬美元,以及本季完成對Momentum Midstream的併購,強化Haynesville等產區的輸送能力。
業務擴張與資本支出 威廉斯持續以實體建設與併購驅動成長:公司宣佈Clay Basin儲氣庫擴建9.4億立方英尺,Transco系統推動多項擴容工程(包含Southeast Supply Enhancement II新增逾1.5億立方英尺/日運量、Garden Connector增84百萬立方英尺/日),另有四項管線案本季投運,合計新增運輸量達4.13億立方英尺/日。電力端方面,Socrates專案提前完工上線,Plato North預計於11月中投入服務。 相對應的資本支出大幅提高:第三季資本性支出(不含併購與特定可回收裝置)為27.3億美元,去年同期僅10.5億;全年成長型資本支出仍維持73至79億美元。
財務穩健與指引 公司維持2026全年調整後EBITDA指引83至85億美元,管理層表示營運表現正在朝上半區間靠攏,並重申至2030年調整後EBITDA複合年增率目標超過11%。期末淨債比(Debt/Adj. EBITDA)為3.80倍,較去年同期3.73倍略為上升,反映擴張期間的負債增長。
分析與評論 驅動力:全球LNG出口擴張與美國電力需求回升,帶動對長輸、儲氣與靈活供應的需求,威廉斯藉由收購與區域管線、儲氣擴建,提高對LNG端與發電端的掌握度,收費型收入比重提升,有助於現金流穩定。 風險與反駁替代觀點:批評者可能擔憂急速擴張下的高資本支出與槓桿上升,若能源需求或天然氣價格轉弱,可能衝擊回收期與評價;另有建設時程延遲或監管不確定性風險。威廉斯回應點包括:現金流與AFFO雙雙成長、出售資產取得利得緩解資金壓力、併購具策略性(加強Haynesville到LNG樞紐的輸送),且管理層維持明確EBITDA指引並指出正向追蹤跡象,顯示短期內風險可被營運改善與資產組合調整部分抵銷。
結論與展望 總體而言,威廉斯透過資產擴張與併購,已將業務從單一輸氣向儲氣與電力相關基建延伸,短期獲利與現金流改善,但資本支出與槓桿上揚仍需關注。投資人應持續追蹤公司資本支出的執行效率、專案啟動時程、債務比率變化與LNG出口需求走勢,作為評估其長期成長可持續性的關鍵指標。
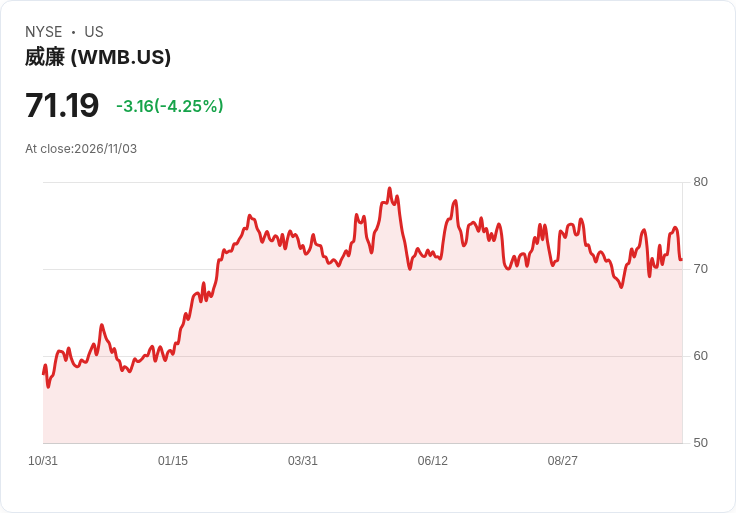
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。