我的網誌

冠軍屋以擴張零售與新產品拉動成長,但鋼鐵與石化成本加速,短期毛利承壓。
冠軍屋(Skyline Champion)在公佈第2季財報並召開法說會後,對第3季展望謹慎樂觀:管理層預估營收較去年同期成長8%至10%,但受到鋼鐵與石化原料價格回升影響,調整後毛利率將下修至約24%至25%。

開場要點與背景: 執行長Timothy Larson 表示公司上季展現「動能」,製造訂單呈連續與年增雙位數成長,季末製造待交貨訂單(backlog)約5億美元,為未來幾季營收提供能見度。同時,公司透過併購擴張零售通路——已完成Homes Direct案並簽署收購Timberline Homes之最終協議(預估年化營收逾1億美元,預計於財年第四季完成交割),以增強自有通路對毛利的支撐。
財務實績與關鍵資料: 第2季淨銷售較去年同期成長6.2%;美國平均售價(ASP)約102,700美元,年增約4.1%。調整後毛利為1.856億美元,毛利率25.5%。公司現金及約當現金為7.028億美元,營運現金流為4,300萬美元;本季回購並註銷普通股5,000萬美元,自財年2025計畫啟動以來回購金額累計3.8億美元。管理層亦披露產能利用率約62%(含閒置廠房)。
成本壓力與管理層回應: 財務長David McKinstray 指出,季內原料成本通膨「加速」,尤其是鋼鐵與石化類材料,成本上升速度超過先前假設,並預期此壓力將延續至第3季。公司已啟動價格、採購及營運效率等緩解措施,但承認這些措施對應通膨存在時間落後性;他仍預期調整後營業費用佔銷售比重維持在16%至17%歷史區間。
反方觀點與駁斥: 部分分析師提出若原料成本趨穩,毛利可望回升至25%以上。管理層回應則較為保守:雖長期看透過價格及自有零售比重提高可改善毛利,但短期內通膨未見趨緩,緩解措施「落後於成本上升」,因此在近季仍需觀察成本走勢與價格傳導效果。
深入分析與風險: 冠軍屋以提升自有零售比重(captured retail)作為毛利緩衝,且併購能立即擴張銷售通路與交付能力;此外,推出業界首款無底盤的二層HUD房屋示範,若法規與認證時程明朗,將開啟新市場空間。然而,利率上升、消費者購屋負擔與原料通膨仍是主要風險點;公司能否快速把成本轉嫁並藉併購提升高毛利通路,是未來毛利穩定的關鍵。
結論與未來關注點: 總結來說,冠軍屋在訂單與現金面表現穩健,零售併購與新產品具成長潛力,但短期毛利受原料通膨擠壓。投資人與市場應關注:一、原料價格走勢是否趨緩;二、Timberline收購完成與Homes Direct整合進度;三、價格、採購與營運效率措施的落地速度,這些因素將決定公司能否將營收成長轉化為可持續的盈利改善。
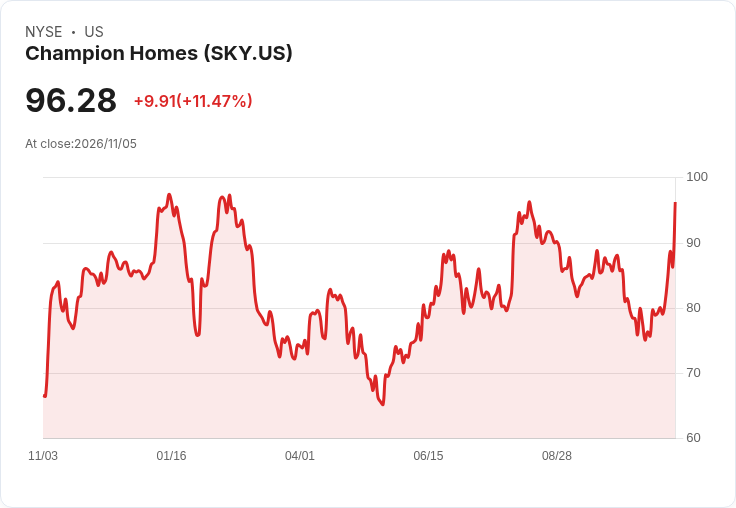
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。