我的網誌

高通業績不及預期與民主黨主導國會恐拖慢AI基建,晶片股重挫帶動大盤下挫。
週四(11月5日)全球股市出現大幅回檔,焦點落在半導體與科技類股的急速拋售;牽動市場情緒的關鍵在於高通公佈弱於預期的智慧型手機晶片銷售資料,以及市場擔憂在民主黨掌握國會的情境下,可能減緩人工智慧(AI)基礎設施投資。當日納斯達克重挫約5.2%,標普500下跌3.4%,道瓊下滑2.2%,費城半導體指數暴跌11%,高通(QCOM)股價單日大跌11%。

背景說明:晶片類股屬高度波動且具週期性,當企業財報或政策風險浮現時,資金會迅速調整配置。分析師與市場參與者指出,除了財報本身的負面驚喜外,11月初的美國中期選舉結果也帶來新的不確定性──數名反對擴建資料中心、主張暫停新開發案的候選人在德州與喬治亞等地勝出,市場擔心若地方或國會層級出現更多限制,將拖累雲端與資料中心相關資本支出,進而減弱對伺服器與高效能運算晶片的需求。
事實與資料:當日MSCI全球指數下跌2.5%,歐洲STOXX 600下跌0.67%;在大宗商品與利率面,布倫特原油上漲2.58%至約97美元/桶(主要受中東地緣政治與美國-伊朗衝突不確定性影響),10年期美債殖利率小幅回落至4.88%(當日下滑約1.22個基點),黃金則因避險資金湧入,盤中站上每盎司逾4,100美元,兩日內上漲約5%。
深入分析:市場專家Mark Hackett指出,失望的財報加上政治風向改變,正共同壓抑投資人情緒。另一面向是空頭與避險交易的動態:部分對衝基金過去數週積極在此板塊放空,短暫的回補(short-covering)曾短暫回推價格,但整體偏空的槓桿與風險趨避仍然存在,當基本面或政策疑慮再起時,價格迅速回落。從產業面來看,若AI基建與資料中心投資意願延後或縮減,對伺服器晶片與高階GPU等需求的負面衝擊將比消費型手機晶片更為顯著,造成供需預期調整。
替代觀點與駁斥:部分市場人士主張,AI長期需求龐大,技術驅動的資本支出難以被短期政治因素根本改變,且大型雲端廠商仍有擴充套件需求,故當前拋售可能是過度反應。然而,駁斥此一樂觀論調的理由在於:1) 政策與地方審查能顯著延後建設時程,短至中期內影響資本支出節奏;2) 財報顯示即便長期需求存在,短期營收與利潤的下修會立即改變估值與資金流向;因此即便長期趨勢不變,投資人仍須面對政策與週期帶來的波動風險。
結論與展望/行動呼籲:短期內,市場仍須關注三大變數——企業財報(特別是晶片與雲端供應鏈的盈餘與展望)、美國國會與地方政府對資料中心與基建的政策立場、以及中東地緣政治對能源與避險資產的影響。對投資人而言,建議檢視持股對晶片/雲端資本支出的敏感度、評估估值與風險承受度,並在政策或基本面更明朗前採取風險管理措施;長期投資者則可利用波動尋找估值修正後的佈局機會,但須對政策與週期風險保有警覺。
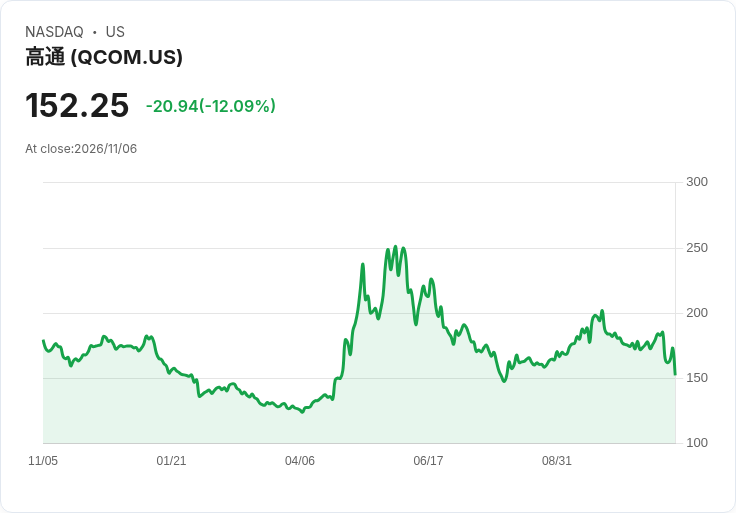
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。