我的網誌

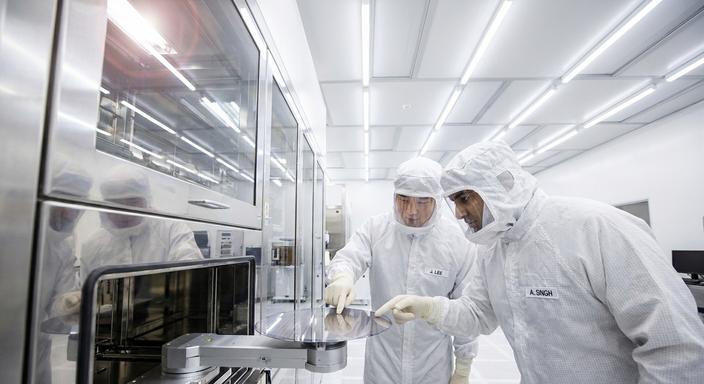
受惠於AI晶片測試時間拉長與CSP廠自研晶片趨勢,封測產能出現供不應求的盛況。京元電子(2449)近期成功與輝達簽訂預付款協議,協助其在美國擴建測試產能。憑藉AI測試紅利的強勁挹注,加上本益比目前僅約16倍,法人預估今年EPS有望挑戰10元水準。
AI晶片測試時間延長帶動報價上揚
隨著晶片運算能力與功耗提升,高階測試產能需求大增。輝達新一代Rubin架構晶片設計更為複雜,預期測試時間將較前一代Blackwell增加逾50%,進而帶動測試單價顯著上揚,近期封測報價漲幅約落在10%至30%之間。京元電子憑藉自製預燒爐的優勢,在AI GPU成品測試市場穩居領導地位。
大客戶加持鎖定長期測試資源
AI客戶已由傳統採購模式轉向提前鎖定產能,輝達預先保留相關產能的舉動,為京元電子規模達14億美元的美國設廠計畫增添動能。此外,聯發科身為京元電子的第一大客戶,近期也獲得輝達在AI基礎建設上的加強合作,這將有助於帶動相關ASIC晶片測試業務在手訂單持續推進,維持營運高檔成長。
外資調節與投信布局成關注焦點
儘管基本面表現優異,京元電子上半年EPS已達3.91元,但近期股價受到外資持續調節影響,一度失守均線。不過,投信法人在低檔默默加碼吃貨,顯示出對其後續成長動能的看好。投資人後續需密切觀察GPU新世代產品的測試訂單進度,以及未來重要技術支撐的防守力道。
京元電子(2449):近期基本面、籌碼面與技術面表現
基本面亮點
京元電子身為全球IC測試龍頭廠之一,總市值達2644.6億元。最新公布的2026年10月合併營收達44.26億元,年成長高達29.47%,連續數月創下歷史新高。受惠於強勁的半導體測試需求,公司營運爆發力十足,整體業績表現令人期待後續發展。
籌碼與法人觀察
近期籌碼面顯示,外資於10月底至11月初呈現連續賣超,三大法人單日於11月6日賣超達7774張,主力近20日買賣超比例也落在負12.4%。相較之下,投信與官股則有零星加碼跡象,官股持股比率維持在11%左右,反映出土洋法人對於後市看法的分歧,主力動向需持續追蹤。
技術面重點
觀察近60個交易日走勢,京元電子10月底收盤價為253.5元,短線跌破月線等技術指標,處於弱勢整理區間。今年高點曾於6月見到339元,近期則在250元附近尋求支撐,且單月交易量相較前月縮減。短線需防範外資賣壓未止與量能續航不足的風險,投資人可觀察250元關卡是否具備實質防守力道。
後續觀察指標與潛在風險
總結而言,京元電子在AI測試領域具備優勢,並獲大客戶實質資源挹注,長線基本面表現穩健。然而短期面臨外資提款壓力,技術面亦有待修復。投資人應持續追蹤外資賣壓是否減緩,並觀察每月營收能否維持雙位數成長,以客觀數據作為投資決策依據。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j