我的網誌

今年美國可轉債市場逾七成與 AI 敘事綁在一起,隨著 AI 股秋季暴跌,IBM、Alphabet、Oracle 等科技巨頭及新興「neocloud」企業的超高溢價融資模式遭到修正,利率與轉換條件重新平衡,投資人與發行人之間的權力版圖正悄然改寫。
在 AI 概念股經歷一波猛烈修正後,美國可轉債市場正迎來結構性改寫。過去一年,AI 相關企業靠著資本市場狂熱,以前所未見的高溢價、超低利率大量發行可轉債,讓傳統債券顯得相形失色。然而,這場「便宜錢」盛宴在今年秋季戛然而止,市場開始重新計價風險,投資人終於在新一批可轉債條款中看到久違的「平衡」。

可轉債向來是科技公司偏愛的融資工具,因為相較傳統公司債,它能用較低利率借到資金,同時給予投資人未來轉股的選擇權。今年截至 10 月底,美國可轉債銷售額已從去年同期的約 986 億美元,暴增到約 1,536 億美元,其中約 70% 與 AI 敘事掛勾,約 45% 更直接鎖定「核心 AI 基礎建設」,包括雲端運算與資料中心等。Barclays 可轉債策略主管 Venu Krishna 直言,目前整體市場「相當不成比例地曝險在 AI 故事上」。
在這波狂熱中,發行條款一度高度傾向企業端。獨立顧問公司 Matthews South 指出,今年第三季可轉債平均轉換溢價高達 35%,不少交易甚至完全不支付利息。2025 年就有 46 件可轉債交易祭出零利率,遠高於 2024 年的 11 件,形同要求投資人為成長故事付出前所未有的代價。全球資管機構 Azimut Group 固收主管 Nicolo Bocchin 坦言,這幾年看到的溢價水準「幾乎找不到歷史類比」。
不只新創企業,科技巨頭也積極搶進。Alphabet 在今年 6 月一口氣發行 190 億美元可轉債,Oracle 則在 2 月推出 50 億美元規模,此外還有 CoreWeave、Nebius 等「neocloud」業者多次回到市場募資,支撐其 AI 雲端及資料中心擴張計畫。這些資金大多鎖定高階運算硬體與雲端基礎建設,也加深了整體可轉債市場對 AI 供應鏈的集中風險。
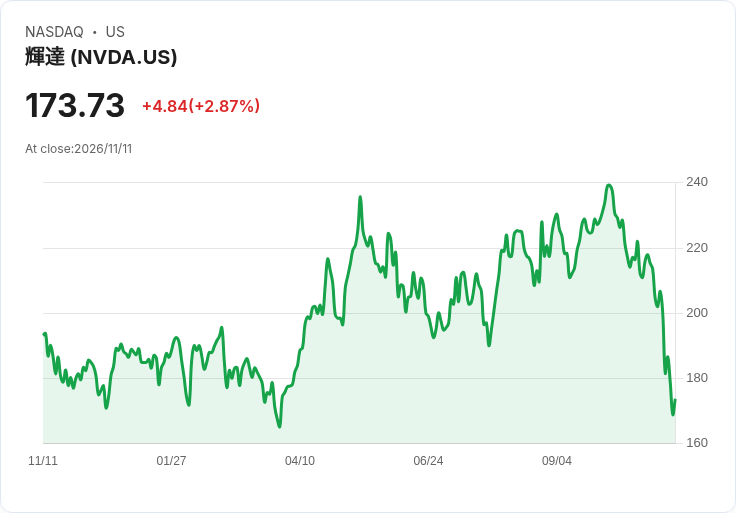
然而,AI 股在秋季的急跌,為這場高估值遊戲踩下煞車。FTSE Russell 美國可轉債指數自 6 月歷史高點回落約 17.5%,今年迄今僅剩不到 2% 漲幅。10 月更慘遭重擊,單月跌逾 6%,創下 2008 年金融海嘯以來最慘 10 月表現。Wellington Management 固收經理 Michael Barry 形容,市場先前大量湧現「泡沫味十足」的新發行,定價極度激進,近期價格回檔就是對這種過度樂觀的反應。
在這樣的修正之下,新一波發行案的條款開始向投資人傾斜。Dropbox 最新 11 億美元可轉債,轉換溢價約 25%,比第三季平均水準足足低了 10 個百分點;Akamai 本週發行的兩支可轉債利率都提高到 1%,相較第三季平均 0.75% 有明顯上調。這些調整看似細微,卻代表市場正在重新衡量成長故事與資金成本之間的平衡,願意為投資人提供更合理的風險補償。
更值得注意的是,投資人開始把目光移出純粹 AI 敘事,尋找更具防禦性與現金流穩定的標的。近期電力公用事業 Xcel Energy 以及金融科技公司 SS&C 都成功發行規模可觀的可轉債:Xcel Energy 的 22 億美元與 SS&C 約 10 億美元的增額發行,目前都在發行價之上交易,顯示市場願意給予非資料中心類公司更正向的評價。Advent Capital Management 總裁兼投資長 Tracy Maitland 就指出,最新買盤明顯偏好這類「遠離 AI 高波動區」的發行人。
儘管如此,要期待新一波可轉債量能迅速回到先前高峰仍有難度。Calamos Investments 共同投資長暨可轉債策略主管 Eli Pars 認為,很難預測發行量何時恢復,但目前看不到有其他產業能像 AI 那樣大規模依賴可轉債融資,這意味著未來市場的新增供給仍可能由各類「neocloud」與 AI 基礎建設企業主導,只是定價與條款再也不會像過去一年那般激進。
從資本市場角度來看,這波修正反而帶來一劑必要的「清醒」。當 AI 相關指標股如 NVIDIA(NVDA)、Microsoft(MSFT) 等的股價飆漲,帶動整體科技估值同步水漲船高,可轉債市場曾一度成為延伸這種高估值的槓桿工具,使發行人能在幾乎零成本的情況下,為擴充資料中心、開發模型、併購競爭對手等計畫籌資。如今,股價波動與利率環境提醒投資人,無論 AI 題材再迷人,債券終究是債券,風險回報必須重新計算。
也有市場人士提出不同看法,認為目前只是「健康修正」,而不是 AI 敘事終結。支持者指出,雲端基礎建設與運算需求的長期趨勢並未改變,企業仍需要大量資本投入,而可轉債仍是成本最低、彈性最高的工具之一;反對者則警告,當七成新發行集中在單一敘事,一旦產業成長未達預期,整個市場恐面臨系統性調整,在 2026 年後可能看到更明顯的違約與重組風險。
展望未來,AI 熱潮或許會降溫,但可轉債市場不會消失,反而可能進入更成熟的階段。投資人開始要求合理利率與較低溢價,發行企業則被迫在成長與財務紀律之間找到新平衡。對投資人而言,下個關鍵問題是:在 AI 故事與現金流穩定的防禦型標的之間,該如何分配可轉債部位?對企業來說,則是如何在不再「免費」的市場環境下,說服資本願意為自己的未來成長下注。這場籌資規則重寫,才剛剛開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。