我的網誌

Q1營收6.09M、EPS $0.02;Q2指引約5.4M,關鍵在16銀幕交付與DCS整合進展。
引言: Moving iMage Technologies(MiT)公佈2027會計年度第一季財報,單季營收自去年同期成長9.2%至6.09百萬美元並實現淨利$181千(每股盈餘$0.02),管理層將第二季(止於12月31日)營收預估約5.4百萬美元,並指出一項16銀幕的交鑰匙升級案為主要支撐。

背景與關鍵資料: - 營收與獲利:Q1營收6.09M(去年同期5.58M),淨利181K(去年同期509K)。管理層說明去年同期數字受一筆$128K之應付帳款解除入帳影響,比較應予扣除。 - 毛利與成本壓力:毛利率由去年的30%降至24.1%,公司將主因歸咎於高毛利配件銷售減少及全球運輸與原料成本上升,尤其影響國際訂單利潤。 - DCS業務:本季DCS(喇叭)銷售429K(較Q4'26之400K增加),截至目前DCS未實現訂單累積約459K,且自併購以來DCS銷售已達約1.3M,接近當初支付之1.5M對價。 - 資產負債與現金:MiT無長期負債,淨現金約5.69M,季增部分來自應付帳款付款時點管理與收到約1M之客戶訂金。
管理層觀點與操作重點: 公司高層Francois Godfrey強調本季成長主要來自「兩個客戶專案提前一季執行」,且公司在控制營運費用下達成正向淨利;同時提醒專案時序具有高度不確定性,「小型與大型專案的時間點可輕易往前或往後挪動數季」,是造成營收波動的主因。財務長Bart Bedard重申Q2約5.4M的指引,指出此數字由即將交付的16銀幕翻新案支撐。
風險、挑戰與管理回應: - 整合風險:Godfrey承認DCS整合過程中有「製造與全球物流調整」的挑戰,並指出恢復客戶信心需要時間。 - 利潤壓縮:Bedard指出毛利下滑受商品組合變動與國際運費、原料成本上升衝擊。 - 專案時序風險:管理層不斷提醒,個別大案的時間點會直接左右單季表現。
針對上述風險的正面反駁/補充:雖然分析師在本次電話會議未提出問題(市場對電話會議互動氛圍偏負面或冷淡),公司仍展示若干穩健跡象可供樂觀看待——包括本季回正的淨利、無長期負債且淨現金充裕、收到1M客戶訂金以改善短期流動性,及DCS自併購後已有跨20多國約1.3M銷售,顯示產品仍具國際需求。管理層並強調新產品組合(大型格式PLF與沉浸式音訊、LEA放大器等)可為未來訂單提供競爭利基,緩解僅靠代理或外購品所帶來的毛利壓力。
深入分析: MiT的近期營運呈現「高波動、低槓桿」特性:收入與獲利高度依賴單筆或數筆大型專案的時間點,造成季際表現大幅起伏;但公司財務結構保守(無長期債、正現金),在短期內可抵禦一些外部變動。毛利下滑與運輸、投入成本上升是結構性挑戰,若產品組合未能往高附加價值移轉,毛利可能延續承壓。DCS自有產品向全球銷售已見成效,若整合與生產與物流問題能在短期內解決,將有助於提升毛利率與營收穩定性。
替代觀點與回應: 市場可能質疑管理層樂觀指引的可靠性,認為「專案時序不確定」使前瞻數字風險偏高。對此,公司的回應是:一方面以已簽約或收到訂金的專案作為指引支撐(如16銀幕翻新案),另一方面持續拓展自有產品與國際訂單以分散單一專案風險;投資人應同時觀察DCS整合進度與未來幾季的專案交付情況來驗證管理層說法。
結論與未來展望(行動指引): 短期:密切關注Q2是否能如期交付16銀幕翻新案以兌現約5.4M的指引,以及接下來幾季是否有更多提前或延後的客戶專案影響營收節奏。 中長期:留意DCS製造與物流整合的改善、MiT自有產品線(PLF、沉浸式音訊、LEA放大器)佔比提升,這些將決定毛利率與獲利能力的持續性。 投資者與利害關係人可要求公司在未來財報或聽證中提供更具體的專案簽約狀態、交付時間表及整合關鍵里程碑,以降低因專案時序帶來的可見度風險。
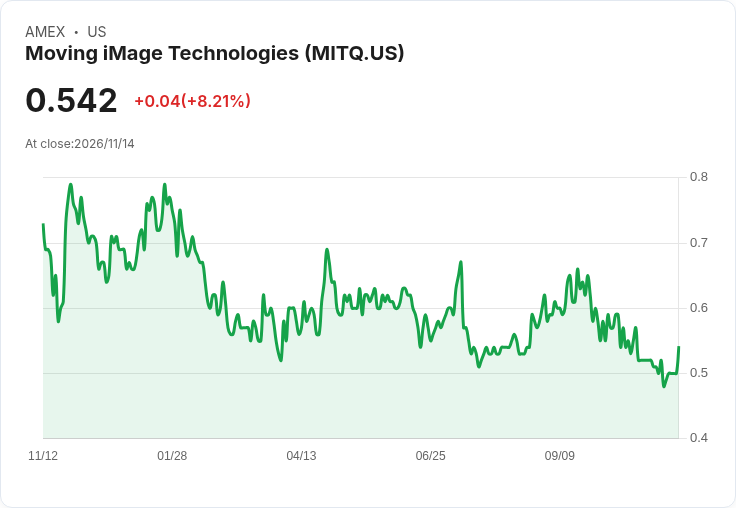
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。