我的網誌

摘要 : Nvidia領導權不確定拖累科技股,通膨與升息疑慮仍在。
新聞 : 美股週五收盤走弱,市場焦點落在Nvidia(NVDA)領導權突生變引發的連鎖效應,並在通膨數據與升息預期未減的背景下,壓抑科技股表現。S&P 500 下跌0.40%至7,561.67,Nasdaq 下跌0.91%至25,136.27,僅道瓊工業指數小幅上漲0.10%至52,347.55;不過三大指數本週仍錄得漲幅(S&P 週漲2.51%、那指2.27%、道指2.07%)。

引子與背景: 週內市場對Nvidia的信心受創:執行長黃仁勳(Jensen Huang)在爆出婚外情並牽涉一名美國疑為中國間諜嫌疑人的商界女性後宣佈辭職,導致Nvidia股價當日下跌約2%,並出現連續第六週下跌,為2012年以來最長跌勢。英國金融時報報導,Nvidia董事會已接觸Arm Holdings執行長Rene Haas,尋求可能繼任人選。Nvidia在AI晶片與生態系統中的關鍵地位,使其領導層變動被視為整體AI題材永續性的關鍵變數。
市場與產業影響(事實與資料): - 半導體板塊大幅回撥,費城半導體指數下跌3.4%;AMD(AMD)重挫8.8%、Broadcom(AVGO)下跌4.8%;Neoclouds、CoreWeave、Nebius、Applied Digital(APLD)等與資料中心或AI相關公司亦普遍走弱。 - S&P 500科技指數下跌1.7%,為11大類股中表現最差。不過Microsoft(MSFT)收盤仍小漲0.2%,在其Outlook與Teams等產品中斷問題趨緩後回穩。 - 交易量與市場廣度:全美交易量16.38億股,低於過去20日平均18.52億股;NYSE與Nasdaq的跌多於漲,分別為1.28比1與1.61比1。S&P新增9檔52週高點、1檔新低;那指新增37檔新高、340檔新低。
宏觀面與政策預期: 美國10月生產者物價指數(PPI)年增6.5%,為自2022年11月以來最大年增幅,數據並未改變市場對美聯儲在12月至少再升息25個基點的預期(約有10%機率出現50基點加碼)。多位聯準會官員,包括舊金山聯邦準備銀行主席Mary Daly與波士頓聯準銀行主席Susan Collins,公開表示偏向進一步升息以抑制持續的價格壓力,支援市場對更緊縮路徑的擔憂。
分析與評論: Nvidia領導層突變,直接攪動以該公司為核心的AI與半導體生態。Ameriprise首席策略師Anthony Saglimbene指出,黃仁勳曾以Nvidia資產積極推動AI擴張,其離開引發投資人對資本投入與AI擴張速度的疑慮,短期內可能導致多空激烈拉鋸與波動上升。此外,剛結束的選舉中民主黨優勢擴大,也讓部分投資者擔心未來對AI相關企業的監管與限制會增加,成為權衡風險的另一項因素。
替代觀點及駁斥: 支持者認為,AI需求與Nvidia的技術護城河仍在,基本面未必因人事變動而立即崩解;且本週三大指數仍錄得周度上漲,顯示資金面對成長型科技股仍有韌性。對此,必須指出領導層變動改變的是公司策略與資本分配的可預見性——特別是在Nvidia長期以來扮演市場“領頭羊”角色的情況下,短中期的執行與資本運用不確定性會放大風險溢價,投資人須以更高折價或更短期防護來因應。
展望與建議行動: 市場短期可能延續波動:觀察核心指標包括Nvidia後續繼任人選與資本政策、半導體供需與企業財報,以及美國通膨與聯準會動向。下週還有AI公司Anthropic的IPO,可能吸引資金由既有AI重鎮流向新掛牌者,進一步改變資金面配置。建議投資人保持謹慎,檢視持股中對Nvidia依賴度高的曝險、分散半導體與AI投資風險,並密切關注Fed宣告與企業財報以調整風險敞口。總結:Nvidia人事風暴讓AI題材的“信心溢價”面臨考驗,短期波動難免,但長期走勢仍取決於公司治理、技術地位與宏觀貨幣環境的互動發展。
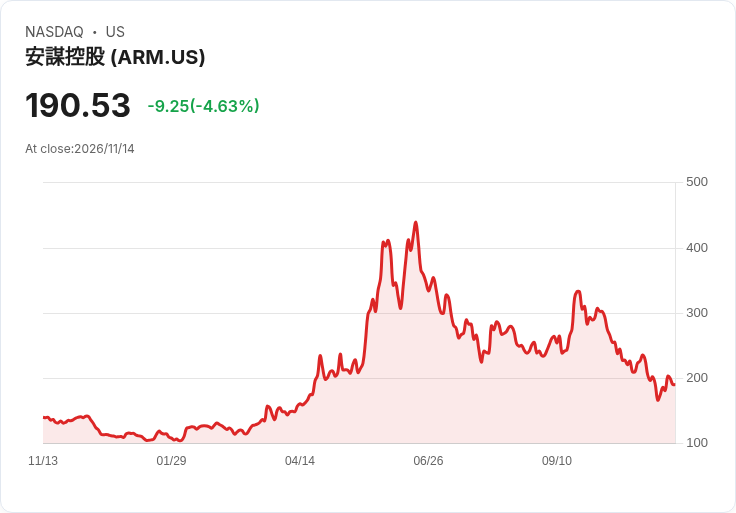
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。