我的網誌

RXO指出第四季卡車整箱運價放緩但仍高,供給緊縮、成本上升使承運人掌握議價權。
開場吸引: 貨運仲介RXO在最新報告中表示,雖然卡車整箱(TL)現貨運價在第四季出現降溫跡象,但市場並未進入通縮階段;供給端收縮與成本上升,仍支撐運價在高檔。

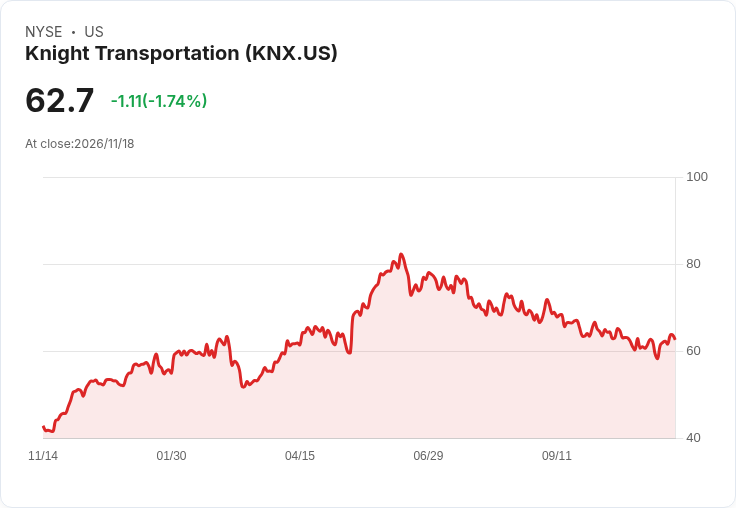
背景與事實: - RXO的linehaul(不含燃油附加費)資料顯示,第三季年增率為37.9%,達到疫情高峰以來罕見的水準;第四季年增率雖降至+26.2%,但仍明顯高於近期常態。 - RXO的全成本里程指數(含燃油)在第三季為160.1(以2015為基期),為2022年首季以來新高;同期柴油價格年增約48%,但報告指出柴油並非運價上升的唯一原因。 - 其他業者資料呼應:Cass Information Systems報告顯示,10月linehaul合約運價(不含燃油)連續第22個月上漲,年增9.9%;第三季合約平均漲幅約10%,第二季為6%。此外,運輸業龍頭Knight?Swift已在新一輪投標中要求「至少兩位數」的合約運價提升。
原因與分析: - 供給端收縮:RXO指出,嚴格的法規執行、保險費飆升以及長年營運獲利低迷,已削減可用車隊容量,使市場在需求平淡時仍顯緊張。高成本的進入門檻與更嚴格的監管,使得新增運能困難。 - 成本基準上移:除了燃油上漲,保險、利率與合規成本提高,已將承運人的成本結構抬高,促使承運人尋求較高合約價以改善利潤。 - 市場權力轉向承運人:在此種情況下,承運人手握較強議價力,貨主若不提早鎖定可靠運能,將面臨路由指引惡化與成本上揚風險。
駁斥替代觀點: - 有觀點認為第四季的運價放緩是通縮前兆,但RXO與其他合約資料顯示:現貨或合約增速降溫並不等同價格回落至疫情前或成本覆蓋以下的水準;真正的價格下行需來自供給大量回補或運能過剩,目前跡象顯示供給仍受限。 - 也有人認為燃油是主因,但RXO強調燃油並非全部,整體成本結構上移才是長期驅動力。
深入評論與案例: - 企業案例:Knight?Swift在投標中要求雙位數漲幅,為承運人爭取合約利潤的具體例子;Cass的連續漲幅則顯示合約端已出現持續抬升趨勢。 - 對貨主的影響:在高成本與緊張運能下,貨主可能遭遇運價上升、承運人拒單或需接受更不利的合約條件;短期內以合約鎖定運能、建立替代承運名單與調整路由指引為主要因應策略。
總結與展望/行動建議: - 關鍵結論:當前情況是「運價增速放緩但價格基準抬高」,市場權力正向承運人傾斜,尚未出現系統性通縮。未來若出貨量出現回升,貨主將更難以控制成本;若需求維持低迷,市場波動性會較小但基準價仍高。 - 建議行動:貨主應及早鎖定可靠承運能力、在合約中加入彈性與成本調整條款、並強化供應鏈可視性以因應突發運量上升;投資人與業界應持續關注柴油價格、保險成本、法規動向與車隊利用率,以判斷運價走勢。
未來觀察指標:柴油與保險費走勢、監管執行強度、車隊新增與退場速度及月度運量變化,將決定市場是否會從「高基準、低波動」轉向真正的價格修正或更劇烈的競價環境。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。