我的網誌

摘要 : Q3包裹量10.24億、營收144億美元、淨利與現金流回升,全年量能維持40.83–42.37億件目標。
新聞 : 中國快遞龍頭中通(ZTO)在2026年第三季交出強勢成績單:單季包裹量達10.24億件、年增7%,市場佔有率提升0.7個百分點至20.1%,公司同時將全年包裹量增幅維持在6%–10%(合計40.83億至42.37億件),並宣示在「反內卷」大環境下仍能保持優於產業的成長節奏。

背景與核心資料:中通第三季總收入達144億美元、年增21%;營業利潤約30億美元、年增23.8%;毛利35億美元、年增19.5%,毛利率為24.6%,較上年小幅收窄0.3個百分點;營運現金流為37億美元,季增15.9%;單季資本支出13億美元,預估全年資本支出約60億美元。核心快遞平均單價(ASP)因高價值KA客戶與逆向物流比例上升,上漲人民幣0.16(+13.7%)。
成長動能與組合改善:管理層指出,零售包裹量年增57%,以及逆向物流納入KA體系,顯示業務組合正向高價值方向移動,帶動ASP與利潤率表現。管理團隊強調,儘管整體產業成長從第二季的4.2%放緩至第三季的2.9%,中通靠差異化服務與高品質市佔爭取,仍能跑贏大盤。
分析師質疑與公司回應:面對UBS、Goldman等機構關切反內卷政策的耐久性、行業容量與價格回升能否持續,以及社保合規帶來的成本上升,公司回應政策見效且預期長期穩定,部分關鍵市場(如義烏、河北)價格已有回升跡象。對於社保推行可能短期抬高每件成本,公司表示將透過數位化、精細化管理、擴大天然氣車隊並試行電動車,及自有加油站降低燃料波動風險;第三季柴油價格約為每件成本增加人民幣0.01元,公司評估第四季影響類似或略高。
資本回報與風險管理:中通年初至今已回購約10.5億美元股份,並預期今年回購金額將超過去年的淨利總額,且今年不會額外發放股息,總回報率目標不低於上年淨利的50%。管理層強調以可持續的長期思維取代短期的體量擴張策略。
駁斥替代觀點:針對「產業放緩會侵蝕中通優勢」的擔憂,管理層以市佔上升0.7個百分點、零售與逆向物流的爆發式成長、以及ASP上升13.7%的資料回應,主張公司已從價格競爭走向品質與價值競爭,具備抵禦總量放緩的能力;不過公司亦承認若油價或社保成本顯著上揚,短期每件成本將承受壓力。
總結與展望:中通在Q3以量價齊揚的表現鞏固領先地位,並重申2026年包裹量6%–10%成長目標。未來關鍵觀察點包括:反內卷及社保政策的持續性、主要市場價格回升力道、燃料價格走勢、回購執行進度與資本支出配置。對投資人與產業決策者的建議是:緊盯政策與成本指標變動,以及中通在高價值業務(零售/逆向物流)與新能源車隊部署的執行成效,這將決定公司能否在放緩的市場中持續擴大利潤空間與市佔。
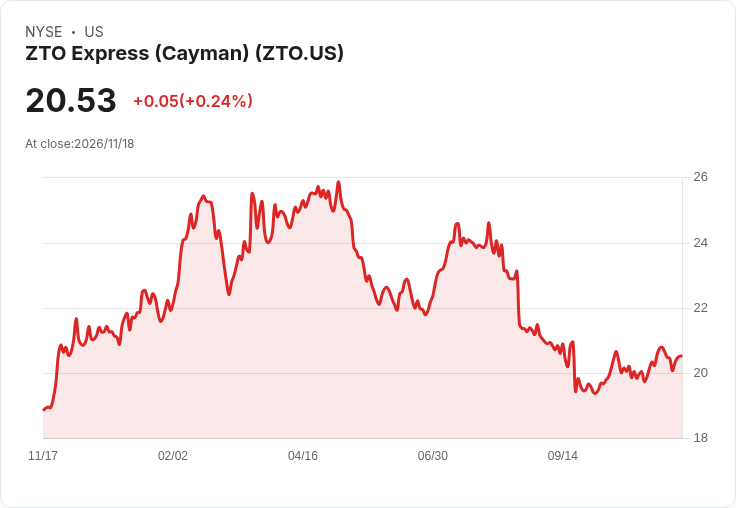
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。